
In questa pagina è possibile trovare un modello comunicazione delle liquidazioni periodiche IVA PDF editabile da scaricare e compilare.
Indice
Come Compilare il Modello LIPE
La comunicazione delle liquidazioni periodiche IVA, comunemente indicata come LIPE, è l’adempimento con cui i soggetti passivi IVA trasmettono all’Agenzia delle Entrate i dati contabili riepilogativi delle liquidazioni eseguite durante l’anno. L’obbligo deriva dall’articolo 21-bis del decreto legge 31 maggio 2010, n. 78. La comunicazione non sostituisce la liquidazione dell’imposta, il versamento mediante modello F24 o la dichiarazione IVA annuale, ma permette all’Amministrazione finanziaria di confrontare tempestivamente l’imposta risultante dalle scritture contabili con i pagamenti effettuati.
L’adempimento riguarda, in linea generale, i titolari di partita IVA che effettuano liquidazioni mensili o trimestrali. La comunicazione deve essere presentata anche quando la liquidazione si chiude con un credito e non con un debito da versare. Sono esonerati i soggetti che non devono presentare la dichiarazione annuale IVA oppure non sono tenuti a effettuare le liquidazioni periodiche, purché le condizioni di esonero permangano per tutto il periodo considerato. Se nel trimestre non esistono dati da riportare nel quadro VP, l’invio non è richiesto.
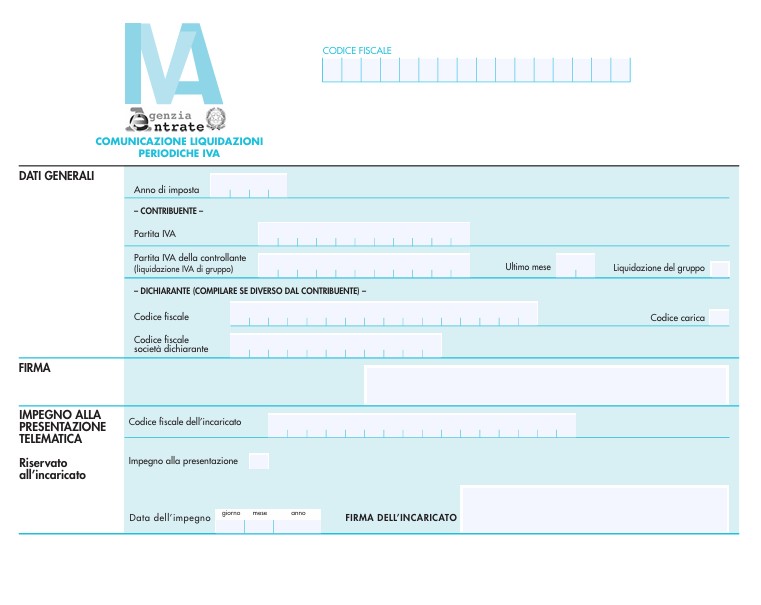
Il modello è formato dal frontespizio e dal quadro VP. Nel frontespizio devono essere riportati l’anno d’imposta, la partita IVA del contribuente, gli eventuali dati relativi alla liquidazione IVA di gruppo e quelli del dichiarante, se diverso dal contribuente. Il quadro VP raccoglie invece i risultati delle singole liquidazioni. Chi liquida l’imposta mensilmente compila normalmente un modulo per ogni mese del trimestre, mentre il contribuente trimestrale compila un solo modulo. In presenza di attività con periodicità diverse possono essere necessari moduli distinti. Il numero del modulo e il periodo di riferimento devono essere indicati con precisione, perché consentono di collegare ogni risultato al mese o al trimestre corretto. Nel quadro VP trovano spazio il totale delle operazioni attive e passive al netto dell’IVA, l’imposta esigibile, l’IVA detratta, il debito o credito del periodo, i saldi provenienti da liquidazioni precedenti, i crediti d’imposta, gli interessi trimestrali, l’acconto e il risultato finale. Gli importi devono essere espressi in centesimi di euro e arrotondati alla seconda cifra decimale. Dal 2024 il modello considera la soglia di 100 euro per il debito del periodo precedente riportato nel rigo VP7, modifica recepita con il provvedimento dell’Agenzia delle Entrate del 14 marzo 2024. La compilazione deve partire dai registri IVA e dalle liquidazioni effettivamente elaborate, tenendo conto anche delle operazioni a esigibilità differita, delle rettifiche e degli eventuali regimi speciali applicati.
La LIPE deve essere trasmessa entro l’ultimo giorno del secondo mese successivo a ogni trimestre. Ne derivano, in via ordinaria, le scadenze del 31 maggio per il primo trimestre, del 30 settembre per il secondo, del 30 novembre per il terzo e dell’ultimo giorno di febbraio dell’anno successivo per il quarto. Se il termine cade di sabato o in un giorno festivo, la scadenza passa al primo giorno lavorativo successivo. Per il quarto trimestre è possibile comunicare i dati attraverso il quadro VP della dichiarazione IVA annuale, a condizione che la dichiarazione sia presentata entro la fine di febbraio. Prima dell’invio conviene quindi verificare il calendario relativo all’anno interessato. La presentazione avviene esclusivamente per via telematica, direttamente dal contribuente oppure tramite un intermediario abilitato. Il PDF compilabile può essere utilizzato per raccogliere, controllare o archiviare i dati, ma non sostituisce il file telematico conforme alle specifiche tecniche dell’Agenzia. Dopo la trasmissione occorre conservare la ricevuta di acquisizione. Il semplice invio non garantisce che la comunicazione sia stata accettata, poiché il sistema può scartarla in presenza di errori formali.
Gli errori o le omissioni possono essere corretti trasmettendo una nuova comunicazione riferita allo stesso periodo. Prima della dichiarazione IVA annuale, la comunicazione successiva sostituisce quella precedente. Dopo tale momento, la regolarizzazione deve essere coordinata con la dichiarazione annuale e con i quadri previsti per integrare o correggere le liquidazioni. La soluzione cambia in base al momento della correzione e al tipo di errore, perciò è opportuno controllare anche gli effetti sull’imposta e sui versamenti. La risoluzione 104/E del 28 luglio 2017 disciplina il rapporto tra comunicazione, dichiarazione annuale e ravvedimento.
L’omessa, incompleta o infedele comunicazione è punita con una sanzione amministrativa da 500 a 2.000 euro. La sanzione è ridotta alla metà quando la trasmissione viene effettuata, oppure i dati vengono corretti, entro quindici giorni dalla scadenza. Può inoltre trovare applicazione il ravvedimento operoso, se ne ricorrono le condizioni, ma il pagamento della sanzione non elimina la necessità di trasmettere o correggere i dati. Prima dell’invio definitivo è quindi utile confrontare il modello con i registri IVA, le liquidazioni contabili e i modelli F24, verificando soprattutto il periodo, la collocazione degli importi nelle colonne a debito o a credito e l’eventuale riporto dei saldi precedenti.
Modello Libretto Impianto PDF Editabile
Di seguito viene messo a disposizione un modello libretto impianto PDF editabile da compilare.
