
In questa pagina è possibile trovare un fac simile registro IVA sugli acquisti da scaricare e compilare.
Indice
Come Compilare il Registro IVA sugli Acquisti
Il registro fatture acquisto, più correttamente chiamato registro IVA degli acquisti, è la scrittura nella quale vengono annotate le fatture e la documentazione doganale relative ai beni e ai servizi acquistati o importati nell’esercizio di un’impresa, di un’arte o di una professione. La sua funzione non consiste soltanto nel riepilogare i costi sostenuti. Il registro permette di individuare l’IVA assolta sugli acquisti che, quando ricorrono i presupposti di legge, può essere portata in detrazione dall’imposta dovuta sulle operazioni attive.
La disciplina principale è contenuta nell’articolo 25 del D.P.R. 633/1972. Devono essere registrati i documenti riferiti ad acquisti effettuati nell’ambito dell’attività, comprese le fatture emesse secondo le regole previste per determinate operazioni soggette a inversione contabile. Il registro non va confuso con un semplice elenco delle spese o con lo scadenzario dei pagamenti. L’annotazione ha rilievo fiscale e deve consentire di collegare ogni riga al documento originale. Chi applica regimi speciali o di esonero, come il regime forfetario, deve verificare gli obblighi effettivamente applicabili alla propria posizione.
Per ogni documento è opportuno indicare la data della fattura, il numero del documento, il nome, la denominazione o la ragione sociale del fornitore, l’imponibile e l’imposta distinti per aliquota. Se l’operazione è non imponibile o esente, al posto dell’IVA deve essere riportato il titolo che giustifica il trattamento, normalmente mediante il riferimento normativo o la natura dell’operazione. Possono inoltre essere inseriti la data di registrazione, un numero interno, il codice del costo e una descrizione dell’acquisto. Questi dati aiutano i controlli, anche se dal 2018 non è più obbligatorio numerare progressivamente le fatture ricevute ai fini dell’articolo 25.
L’annotazione deve precedere la liquidazione periodica nella quale viene esercitata la detrazione. Dal 12 agosto 2026, per effetto dell’articolo 12 del D.Lgs. 148/2026, il termine finale previsto dagli articoli 19 e 25 del D.P.R. 633/1972 è stato esteso. Il diritto alla detrazione può essere esercitato, in linea generale, entro la dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto, mentre la fattura deve essere registrata entro il termine di presentazione della dichiarazione relativa al secondo anno successivo a quello della sua ricezione. Il termine più ampio non elimina la necessità di disporre di una fattura valida e di rispettare le condizioni esistenti quando il diritto è sorto.
La presenza dell’IVA in fattura non significa che l’intero importo sia sempre detraibile. Occorre considerare l’inerenza dell’acquisto all’attività, le limitazioni oggettive previste dalla legge e l’eventuale svolgimento di operazioni esenti che comportano un pro rata di detrazione. L’IVA totalmente o parzialmente indetraibile deve essere distinta da quella detraibile. Lo stesso criterio vale per gli acquisti con più aliquote: imponibile e imposta devono essere separati per ciascuna aliquota, senza riportare tutto in un’unica colonna.
Le note di credito ricevute e le altre variazioni collegate a fatture già registrate devono essere trattate in modo coerente con l’articolo 26 del D.P.R. 633/1972. In un modello Excel possono essere annotate con importi negativi, purché il collegamento con il documento originario resti chiaro. Una fattura che comprende più aliquote può richiedere più righe, ma il totale del documento non deve essere duplicato. Prima di chiudere la liquidazione conviene confrontare i totali del registro con i documenti ricevuti tramite il Sistema di Interscambio e con gli eventuali documenti doganali.
Il registro può essere tenuto con strumenti informatici. In base all’articolo 7, comma 4-quater, del D.L. 357/1994, la tenuta elettronica è considerata regolare anche senza stampa periodica, a condizione che i dati siano aggiornati e che il registro possa essere stampato, su richiesta, durante un accesso, un’ispezione o una verifica. Un foglio Excel è quindi un supporto utile, ma deve essere protetto da cancellazioni accidentali, conservato con copie di sicurezza e gestito in modo da rendere ricostruibili le modifiche e le registrazioni.
La tenuta del registro non sostituisce la conservazione delle fatture. L’articolo 39 del D.P.R. 633/1972 disciplina la conservazione dei registri e dei documenti, mentre le fatture elettroniche devono essere conservate elettronicamente secondo le regole applicabili. Salvare soltanto una copia PDF di cortesia o riportare gli importi nel foglio di calcolo non equivale a conservare il file fiscale originale. Il modello deve perciò essere utilizzato insieme a una corretta archiviazione documentale e alle verifiche del professionista che segue la contabilità.
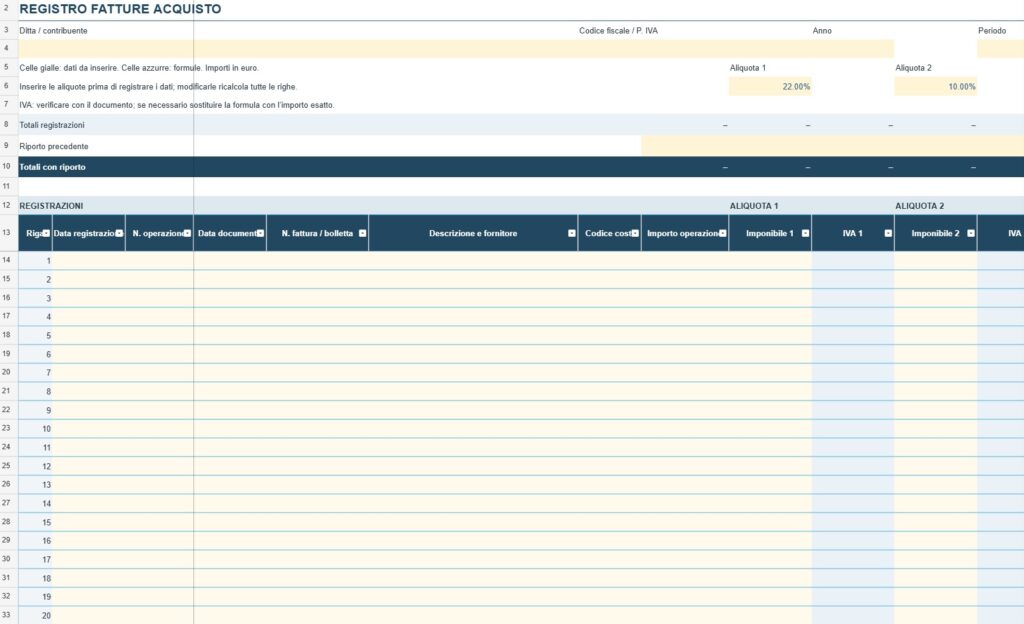
Esempio di Registro Fatture Acquisto
Di seguito è possibile trovare un esempio di registro fatture acquisto.
testo
Modello Registro Fatture Acquisto PDF
In questa sezione è presente un modello registro fatture acquisto PDF editabile da compilare.

Fac Simile Registro Fatture Acquisto Excel da Scaricare
Di seguito viene messo a disposizione un fac simile registro fatture acquisto Excel da scaricare.