
In questa pagina è possibile trovare un fac simile dichiarazione ex art. 152 disp. att. c.p.c. da scaricare e compilare.
Indice
Dichiarazione ex art. 152 disp. att. c.p.c.
La dichiarazione ex art. 152 disp. att. c.p.c. serve a far valere l’esonero dalla condanna alle spese nei giudizi promossi per ottenere prestazioni previdenziali o assistenziali, quando ricorrono le condizioni reddituali previste dalla legge. Riguarda, per esempio, chi ricorre per una pensione o per una prestazione di invalidità civile e rischia, perdendo la causa, di dover rimborsare le spese della controparte. La dichiarazione riguarda questa protezione economica: non dimostra il diritto alla prestazione richiesta, che deve essere accertato nel processo.
Il beneficio non coincide con il patrocinio a spese dello Stato, che richiede una distinta procedura di ammissione e riguarda l’assistenza legale. L’art. 152 non rende automaticamente gratuito il proprio avvocato. È diversa anche l’esenzione dal contributo unificato, soggetta a regole e soglie proprie. Quando si prepara il ricorso, occorre verificare separatamente quali benefici spettino e quali dichiarazioni depositare. Il fatto che una controversia coinvolga l’INPS, da solo, non basta per applicare indistintamente tutte queste agevolazioni.
Il limite reddituale di riferimento dell’art. 152 è pari al doppio dell’importo previsto per l’ammissione al patrocinio a spese dello Stato. Il decreto del 22 aprile 2025, pubblicato nella Gazzetta Ufficiale dell’11 luglio 2025, ha aggiornato quest’ultimo importo a 13.659,64 euro. La soglia base per l’esonero dalle spese è quindi di 27.319,28 euro, valore di riferimento verificato a novembre 2026. Anche un reddito esattamente pari al limite soddisfa il requisito. Prima di utilizzare un vecchio modulo bisogna controllare che riporti gli importi applicabili.
Per calcolare il reddito non basta guardare lo stipendio netto o l’ISEE. L’art. 152 richiama i primi tre commi dell’art. 76 del D.P.R. 115/2002, se l’interessato convive con il coniuge o altri familiari, rileva la somma dei redditi dei componenti della famiglia, compreso il suo. Il calcolo considera inoltre i redditi esenti dall’IRPEF e quelli soggetti a ritenuta alla fonte a titolo d’imposta o a imposta sostitutiva. Occorre dunque ricostruire la situazione reddituale pertinente, evitando di confonderla con i requisiti economici richiesti per ottenere la prestazione previdenziale o assistenziale.
Anche l’anno indicato merita attenzione. La dichiarazione iniziale fa riferimento all’anno precedente a quello di instaurazione del giudizio: per un ricorso presentato nel 2026, il riferimento è quindi il 2025. La norma collega poi la protezione al reddito dell’anno precedente alla pronuncia. Per questo impone di comunicare, fino alla definizione del processo, le variazioni rilevanti intervenute nell’anno precedente. Una dichiarazione corretta al momento del ricorso non autorizza a ignorare un successivo superamento della soglia. L’impegno all’aggiornamento deve comparire nel testo, insieme all’attestazione delle condizioni reddituali.
Il documento deve identificare l’interessato e il giudizio, indicare il periodo considerato e attestare che sussistono le condizioni previste dall’art. 152. È utile riportare chiaramente i redditi considerati e il totale, pur non essendo prescritto uno schema rigido. La legge colloca la dichiarazione nelle conclusioni dell’atto introduttivo; può essere predisposta anche su un foglio separato, purché sia parte integrante del ricorso e venga espressamente richiamata nelle conclusioni. La sola produzione della dichiarazione dei redditi non va confusa con l’assunzione dell’impegno personale richiesto dalla disposizione.
La firma deve essere dell’interessato: quella del difensore non la sostituisce. La giurisprudenza richiamata nella rassegna ufficiale della Cassazione precisa che l’assunzione di responsabilità non è delegabile all’avvocato e non richiede, come requisito di efficacia, l’autentica di quest’ultimo. Il difensore cura il deposito e il collegamento con l’atto processuale. Per la dichiarazione cartacea sottoscritta è opportuno allegare copia del documento d’identità e conservare la documentazione reddituale per eventuali controlli. Le dichiarazioni non veritiere possono comportare conseguenze penali e la perdita del beneficio; resta inoltre ferma la responsabilità per lite temeraria prevista dall’art. 96, primo comma, c.p.c.
Un’ultima verifica riguarda i modelli che chiedono di dichiarare il valore della prestazione a pena di inammissibilità del ricorso. La Corte costituzionale, con la sentenza n. 241 del 2017, ha dichiarato illegittimo l’ultimo periodo dell’art. 152 che prevedeva tale conseguenza. La dichiarazione reddituale per l’esonero dalle spese resta distinta dalle indicazioni sul valore della causa richieste per altre finalità. Un fac simile deve quindi essere controllato sia nei dati economici sia nei richiami normativi, anche quando proviene da una modulistica utilizzata in passato.
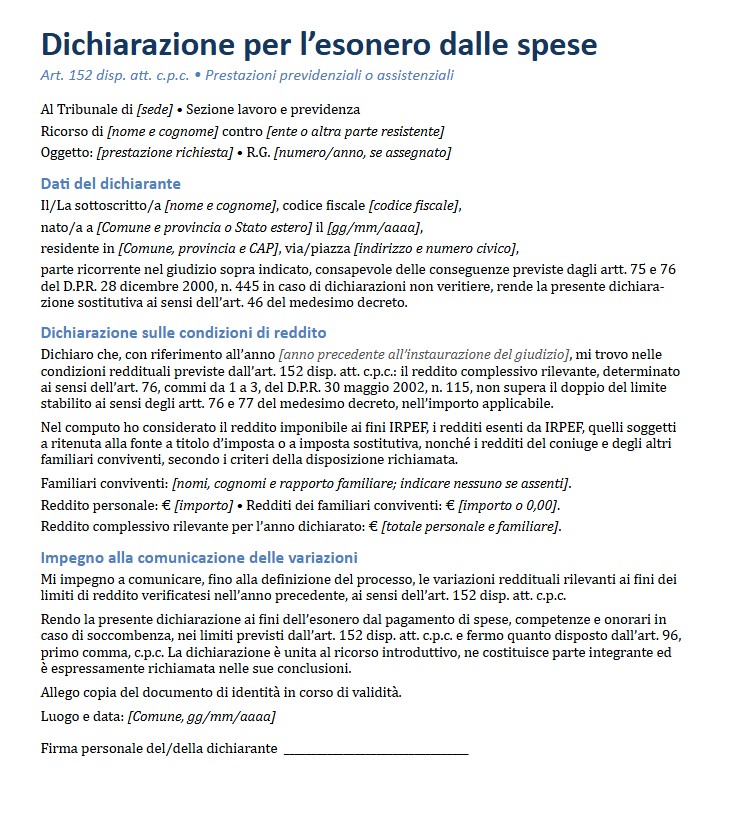
Esempio Dichiarazione ex art. 152 disp. att. c.p.c.
Di seguito è possibile trovare un esempio di dichiarazione ex art. 152 disp. att. c.p.c.
DICHIARAZIONE PER L’ESONERO DALLE SPESE
Art. 152 disp. att. c.p.c.
Giudizi per prestazioni previdenziali o assistenziali
Al Tribunale di [sede]
Sezione lavoro e previdenza
Ricorso di [nome e cognome] contro [ente o altra parte resistente]
Oggetto: [prestazione richiesta]
R.G.: [numero/anno, se assegnato]
Dati del dichiarante
Il/La sottoscritto/a [nome e cognome], codice fiscale [codice fiscale], nato/a a [Comune e provincia o Stato estero] il [gg/mm/aaaa], residente in [Comune, provincia e CAP], via/piazza [indirizzo e numero civico], parte ricorrente nel giudizio sopra indicato, consapevole delle conseguenze previste dagli artt. 75 e 76 del D.P.R. 28 dicembre 2000, n. 445 in caso di dichiarazioni non veritiere, rende la presente dichiarazione sostitutiva ai sensi dell’art. 46 del medesimo decreto.
Dichiarazione sulle condizioni di reddito
Dichiaro che, con riferimento all’anno [anno precedente all’instaurazione del giudizio], mi trovo nelle condizioni reddituali previste dall’art. 152 disp. att. c.p.c.: il reddito complessivo rilevante, determinato ai sensi dell’art. 76, commi da 1 a 3, del D.P.R. 30 maggio 2002, n. 115, non supera il doppio del limite stabilito ai sensi degli artt. 76 e 77 del medesimo decreto, nell’importo applicabile.
Nel computo ho considerato il reddito imponibile ai fini IRPEF, i redditi esenti da IRPEF, quelli soggetti a ritenuta alla fonte a titolo d’imposta o a imposta sostitutiva, nonché i redditi del coniuge e degli altri familiari conviventi, secondo i criteri della disposizione richiamata.
Familiari conviventi:
[nomi, cognomi e rapporto familiare; indicare “nessuno” se assenti]
Reddito personale: euro [importo]
Redditi dei familiari conviventi: euro [importo o 0,00]
Reddito complessivo rilevante per l’anno dichiarato: euro [totale personale e familiare]
Impegno alla comunicazione delle variazioni
Mi impegno a comunicare, fino alla definizione del processo, le variazioni reddituali rilevanti ai fini dei limiti di reddito verificatesi nell’anno precedente, ai sensi dell’art. 152 disp. att. c.p.c.
Rendo la presente dichiarazione ai fini dell’esonero dal pagamento di spese, competenze e onorari in caso di soccombenza, nei limiti previsti dall’art. 152 disp. att. c.p.c. e fermo quanto disposto dall’art. 96, primo comma, c.p.c.
La dichiarazione è unita al ricorso introduttivo, ne costituisce parte integrante ed è espressamente richiamata nelle sue conclusioni.
Allego copia del documento di identità in corso di validità.
Luogo e data: [Comune, gg/mm/aaaa]
Firma personale del/della dichiarante
__________________________________
Fac Simile Dichiarazione ex art. 152 disp. att. c.p.c. Word da Scaricare
In questa sezione è presente un modello dichiarazione ex art. 152 disp. att. c.p.c. da scaricare. Il modulo dichiarazione ex art. 152 disp. att. c.p.c. compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile dichiarazione ex art. 152 disp. att. c.p.c. può essere convertito in PDF o stampato.
