
In questa pagina è possibile trovare un fac simile dichiarazione ex art. 2359 c.c. da scaricare e compilare.
Indice
Dichiarazione ex Art. 2359 c.c.
La dichiarazione ex art. 2359 c.c. serve a comunicare se tra determinate imprese esistano rapporti di controllo o collegamento societario. È utilizzata soprattutto negli appalti pubblici e nelle pratiche di autorizzazione al subappalto. L’articolo 2359 definisce questi rapporti, ma non impone, da solo, una dichiarazione universale da presentare periodicamente: l’obbligo documentale deriva dalla normativa applicabile alla procedura o dalle richieste legittimamente formulate dal destinatario. Secondo l’articolo 2359 del Codice civile, il controllo può dipendere dalla disponibilità della maggioranza dei voti nell’assemblea ordinaria, da voti comunque sufficienti a esercitarvi un’influenza dominante oppure da particolari vincoli contrattuali che determinano tale influenza. Non basta quindi verificare chi possiede oltre il 50% del capitale. Per le prime due ipotesi rilevano anche i voti spettanti a società controllate, fiduciarie o persone interposte, mentre sono esclusi quelli spettanti per conto di terzi. Il collegamento riguarda invece l’esercizio di un’influenza notevole. Questa si presume quando nell’assemblea ordinaria è esercitabile almeno un quinto dei voti, oppure un decimo se la società ha azioni quotate in mercati regolamentati. Le percentuali costituiscono presunzioni di influenza, non una definizione esclusivamente numerica del collegamento. Dichiarare l’assenza di controllo non equivale quindi a dichiarare anche l’assenza di collegamento: se il modulo richiede entrambe le condizioni, occorre verificarle separatamente.
Per il subappalto pubblico, l’articolo 119, comma 16, del D.Lgs. 36/2023 prevede che l’affidatario alleghi alla copia autentica del contratto la dichiarazione sulla presenza o assenza di controllo o collegamento con il titolare del subappalto o del cottimo. La disposizione richiede un’analoga dichiarazione a ciascuno dei soggetti partecipanti nel caso di raggruppamento temporaneo, società o consorzio. Il documento va dunque riferito alle imprese concretamente interessate. L’esistenza di un rapporto deve essere descritta e non comporta, per questa sola disposizione, un divieto generale di subappalto. Diverso è il problema della partecipazione alla stessa gara. L’articolo 95, comma 1, lettera d), del Codice dei contratti pubblici riguarda rilevanti indizi che consentano di ricondurre le offerte a un unico centro decisionale per accordi tra concorrenti. Il controllo societario non determina automaticamente l’esclusione, ma neppure l’assenza di partecipazioni incrociate esclude possibili accordi anticoncorrenziali. La dichiarazione deve rispondere alle domande del DGUE e della documentazione di gara, senza riprodurre indiscriminatamente formule fondate sui precedenti codici.
Nella compilazione occorre identificare il destinatario, la procedura e, quando pertinente, il CIG, riportando poi i dati del firmatario e la sua qualifica. Vanno indicate denominazione, sede e codice fiscale delle imprese coinvolte, insieme alla data cui si riferisce la situazione dichiarata. L’eventuale autocertificazione del rappresentante legale riguarda la carica e resta distinta dall’attestazione sui rapporti societari. Chi sottoscrive come procuratore deve disporre di poteri adeguati e indicare il relativo titolo. La parte sostanziale deve attestare chiaramente l’esistenza oppure l’inesistenza dei rapporti richiesti, senza lasciare selezionate alternative incompatibili. In caso positivo è opportuno precisare quale società controlla l’altra, attraverso quali partecipazioni o vincoli e con quali diritti di voto. Se il rapporto è indiretto, va ricostruita la catena societaria. Una dichiarazione limitata ai rapporti con uno specifico subappaltatore non dovrebbe essere trasformata in un’attestazione generica sull’indipendenza dell’impresa rispetto a qualsiasi soggetto. Prima della firma è opportuno confrontare le informazioni con visure aggiornate, documentazione sulle partecipazioni, statuto e accordi rilevanti. La sola visura può non rappresentare integralmente un controllo contrattuale o un’influenza di fatto. Allegare organigrammi societari o documenti esplicativi può facilitare l’istruttoria quando la struttura è complessa, ma non costituisce un obbligo universale introdotto dall’articolo 2359.
Quando viene resa come dichiarazione sostitutiva dell’atto di notorietà, trova applicazione l’articolo 47 del D.P.R. 445/2000, per fatti direttamente conosciuti dal dichiarante. Per la presentazione cartacea alla pubblica amministrazione, la firma può essere apposta davanti all’addetto oppure accompagnata dalla copia del documento d’identità, secondo l’articolo 38. Nelle procedure telematiche bisogna rispettare le modalità di sottoscrizione e identificazione previste dalla legge e dalla piattaforma utilizzata.
Le amministrazioni verificano le dichiarazioni secondo l’articolo 71 del D.P.R. 445/2000. La non veridicità può determinare la decadenza dai benefici nei casi dell’articolo 75 e le conseguenze penali dell’articolo 76, quando ne ricorrano i presupposti. È quindi opportuno conservare i riscontri utilizzati e comunicare le variazioni rilevanti secondo gli obblighi della procedura, evitando di riutilizzare una dichiarazione senza verificarne l’attualità.
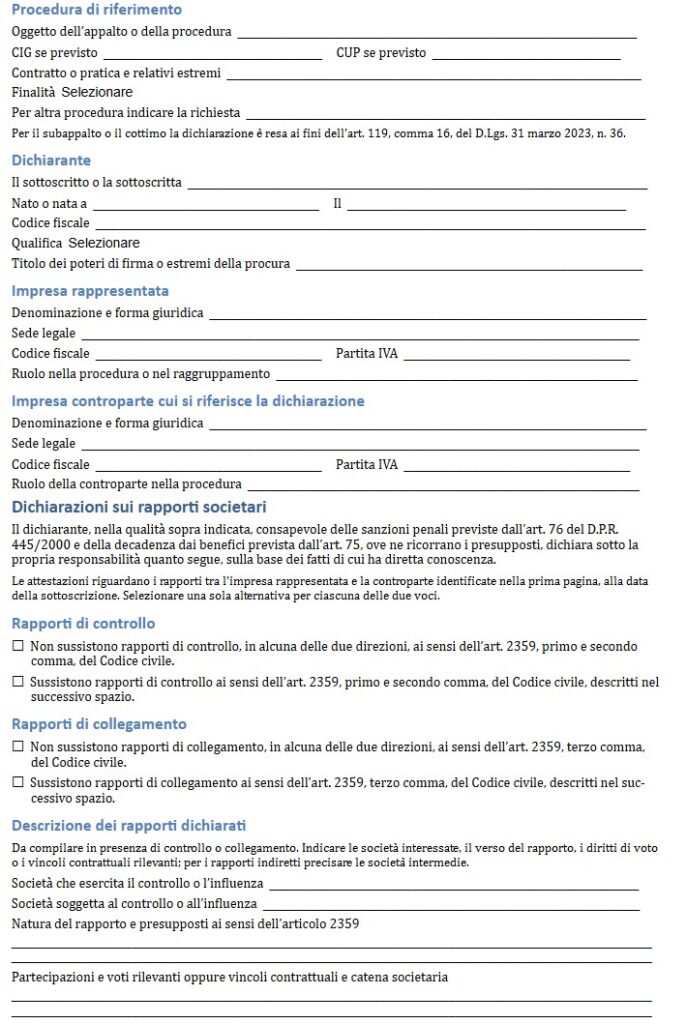
Esempio di Dichiarazione ex Art. 2359 c.c.
Di seguito è possibile trovare un esempio di dichiarazione ex art. 2359 c.c..
Dichiarazione ex articolo 2359 del Codice civile
Rapporti di controllo e collegamento fra imprese
Dichiarazione sostitutiva dell’atto di notorietà ai sensi dell’art. 47 del D.P.R. 28 dicembre 2000, n. 445.
Spett.le ______________
Ufficio o responsabile destinatario: ______________
Procedura di riferimento
Oggetto dell’appalto o della procedura: ______________
CIG, se previsto: ______________
CUP, se previsto: ______________
Contratto o pratica e relativi estremi: ______________
Finalità della dichiarazione, selezionare una sola opzione:
☐ Subappalto
☐ Cottimo
☐ Altra procedura
Per altra procedura, indicare la richiesta di riferimento: ______________
Per il subappalto o il cottimo la dichiarazione è resa ai fini dell’art. 119, comma 16, del D.Lgs. 31 marzo 2023, n. 36.
Dichiarante
Il sottoscritto o la sottoscritta: ______________
Nato o nata a: ______________
Il: ______________
Codice fiscale: ______________
Qualifica, selezionare una sola opzione:
☐ Legale rappresentante
☐ Titolare
☐ Procuratore
Titolo dei poteri di firma o estremi della procura: ______________
Impresa rappresentata
Denominazione e forma giuridica: ______________
Sede legale: ______________
Codice fiscale: ______________
Partita IVA: ______________
Ruolo nella procedura o nel raggruppamento: ______________
Impresa controparte cui si riferisce la dichiarazione
Denominazione e forma giuridica: ______________
Sede legale: ______________
Codice fiscale: ______________
Partita IVA: ______________
Ruolo della controparte nella procedura: ______________
Dichiarazioni sui rapporti societari
Il dichiarante, nella qualità sopra indicata, consapevole delle sanzioni penali previste dall’art. 76 del D.P.R. 445/2000 e della decadenza dai benefici prevista dall’art. 75, ove ne ricorrano i presupposti, dichiara sotto la propria responsabilità quanto segue, sulla base dei fatti di cui ha diretta conoscenza.
Le attestazioni riguardano i rapporti tra l’impresa rappresentata e la controparte identificate sopra, alla data della sottoscrizione. Selezionare una sola alternativa per ciascuna delle due voci.
Rapporti di controllo
☐ Non sussistono rapporti di controllo, in alcuna delle due direzioni, ai sensi dell’art. 2359, primo e secondo comma, del Codice civile.
☐ Sussistono rapporti di controllo ai sensi dell’art. 2359, primo e secondo comma, del Codice civile, descritti nel successivo spazio.
Rapporti di collegamento
☐ Non sussistono rapporti di collegamento, in alcuna delle due direzioni, ai sensi dell’art. 2359, terzo comma, del Codice civile.
☐ Sussistono rapporti di collegamento ai sensi dell’art. 2359, terzo comma, del Codice civile, descritti nel successivo spazio.
Descrizione dei rapporti dichiarati
Da compilare in presenza di controllo o collegamento. Indicare le società interessate, il verso del rapporto, i diritti di voto o i vincoli contrattuali rilevanti; per i rapporti indiretti precisare le società intermedie.
Società che esercita il controllo o l’influenza: ______________
Società soggetta al controllo o all’influenza: ______________
Natura del rapporto e presupposti ai sensi dell’articolo 2359:
______________
______________
Partecipazioni e voti rilevanti oppure vincoli contrattuali e catena societaria:
______________
______________
Precisazioni e documentazione
Ulteriori circostanze rilevanti e riferimenti agli eventuali allegati:
______________
______________
Il dichiarante si impegna a comunicare le variazioni rilevanti secondo gli obblighi della procedura e a fornire, ove richiesti, chiarimenti e riscontri documentali. Resta ferma la facoltà dell’amministrazione di effettuare i controlli previsti dall’art. 71 del D.P.R. 445/2000.
Allegati effettivamente trasmessi: ______________
In caso di firma autografa non apposta davanti all’addetto, si allega copia di un documento d’identità del sottoscrittore. Per l’invio telematico si osservano le modalità di firma e identificazione ammesse dalla normativa e dalla procedura.
Sottoscrizione
Luogo: ______________
Data: ______________
Firma del dichiarante
______________
Fac Simile Dichiarazione ex Art. 2359 c.c. Word da Scaricare
In questa sezione è presente un modello dichiarazione ex art. 2359 c.c. da scaricare. Il modulo dichiarazione ex art. 2359 c.c. compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile dichiarazione ex art. 2359 c.c. può essere convertito in PDF o stampato.
