
In questa pagina è possibile trovare un fac simile registro di contabilità lavori pubblici Word, Excel e PDF da scaricare e compilare.
Indice
Registro Di Contabilità Lavori Pubblici
Il registro di contabilità dei lavori pubblici documenta il valore economico delle lavorazioni eseguite durante un appalto. Raccoglie le risultanze dei libretti delle misure e consente di determinare il corrispettivo progressivamente maturato dall’appaltatore. La sua compilazione incide sulla verifica della spesa, sulla predisposizione degli stati di avanzamento e sulla gestione delle contestazioni. Un importo registrato deve quindi poter essere ricondotto alle lavorazioni effettivamente accertate e ai prezzi applicabili al contratto.
Per gli affidamenti soggetti al D.Lgs. 36/2023, i riferimenti principali sono l’articolo 115 e l’articolo 12 dell’Allegato II.14, nel testo modificato dal D.Lgs. 209/2024. Prima di utilizzare un modello occorre però individuare la disciplina applicabile all’appalto: l’articolo 226 conserva il precedente regime per i procedimenti in corso individuati dalla norma. La data della registrazione contabile, da sola, non determina quale Codice utilizzare. Devono essere esaminati anche gli atti di affidamento e il capitolato.
La predisposizione e la tenuta dei documenti contabili competono al direttore dei lavori, che può delegare le attività previste ai direttori operativi o agli ispettori di cantiere. La delega non elimina il suo controllo: il direttore verifica le dichiarazioni degli incaricati, le conferma o le rettifica e sottoscrive ogni documento contabile. Le annotazioni devono rispettare la successione cronologica delle operazioni e le sottoscrizioni devono accompagnare la compilazione secondo le regole dell’Allegato.
Per rendere il registro riconoscibile è opportuno riportare nell’intestazione l’intervento, la stazione appaltante, l’impresa e gli estremi contrattuali, insieme ai codici identificativi pertinenti. Ogni registrazione deve permettere di risalire alla voce contrattuale e alla misurazione che giustifica l’importo. Nella compilazione pratica, una descrizione generica come “opere varie” rende difficile controllare il calcolo. È preferibile identificare chiaramente la lavorazione, richiamare il libretto delle misure e verificare la corrispondenza tra quantità, prezzo e risultato economico.
La contabilizzazione deve rispettare la struttura del contratto. Nei lavori a misura assumono rilievo le quantità accertate e i prezzi contrattuali. Nei lavori a corpo si considerano le quote percentuali di esecuzione delle voci e delle categorie previste contrattualmente. Applicare indiscriminatamente il metodo quantità per prezzo a qualsiasi appalto può produrre risultati errati. Anche il ribasso deve essere trattato in modo coerente, evitando che venga applicato nuovamente a importi già espressi al netto.
Dal registro viene ricavato lo stato di avanzamento lavori, o SAL, che riepiloga quanto eseguito dall’inizio dell’appalto fino alla data considerata. Il direttore dei lavori lo trasmette al RUP, al quale compete l’emissione del certificato di pagamento. Registro, SAL e certificato svolgono quindi funzioni diverse. I certificati emessi devono essere annotati nel registro. Per controllare la quadratura occorre distinguere il valore progressivo dei lavori dall’importo della rata da corrispondere, considerando gli acconti precedenti.
Il registro viene presentato all’esecutore per la sottoscrizione in occasione di ogni SAL. Questo passaggio richiede attenzione alle riserve, disciplinate dall’articolo 7 dell’Allegato II.14. Quando la pretesa rientra in tale disciplina, la riserva deve essere iscritta tempestivamente sul primo atto dell’appalto idoneo a riceverla e anche nel registro, alla firma immediatamente successiva all’insorgenza o alla cessazione del fatto pregiudizievole. Una generica contestazione non basta: servono motivazioni specifiche e quantificazione della richiesta. Le riserve non espressamente confermate nel conto finale si intendono rinunciate.
La gestione ordinaria della contabilità avviene mediante programmi di contabilità digitale che utilizzano formati aperti non proprietari e garantiscono autenticità, sicurezza e provenienza dei dati. Quando la direzione dei lavori è affidata a professionisti esterni, il RUP deve accettare preventivamente il programma, verificandone idoneità e conformità. Un foglio Excel può aiutare a organizzare dati e calcoli, ma la sua disponibilità non dimostra, da sola, che il sistema adottato soddisfi questi requisiti.
Per i lavori di importo inferiore a 40.000 euro, l’articolo 12, comma 11-bis, consente una contabilità semplificata. Il direttore dei lavori deve comunque verificare che quanto fatturato corrisponda ai lavori effettivamente eseguiti. La semplificazione non equivale quindi all’assenza di controlli e non riguarda automaticamente tutti gli affidamenti diretti.
Prima della sottoscrizione conviene controllare riporti, progressivi e collegamenti con le misurazioni, documentando le rettifiche senza perdere la ricostruibilità delle registrazioni. Il modello va adattato alle regole del contratto e al sistema adottato dalla stazione appaltante. La conservazione coordinata del registro e dei documenti giustificativi permette di ricostruire le contabilizzazioni anche durante la verifica finale dell’opera.
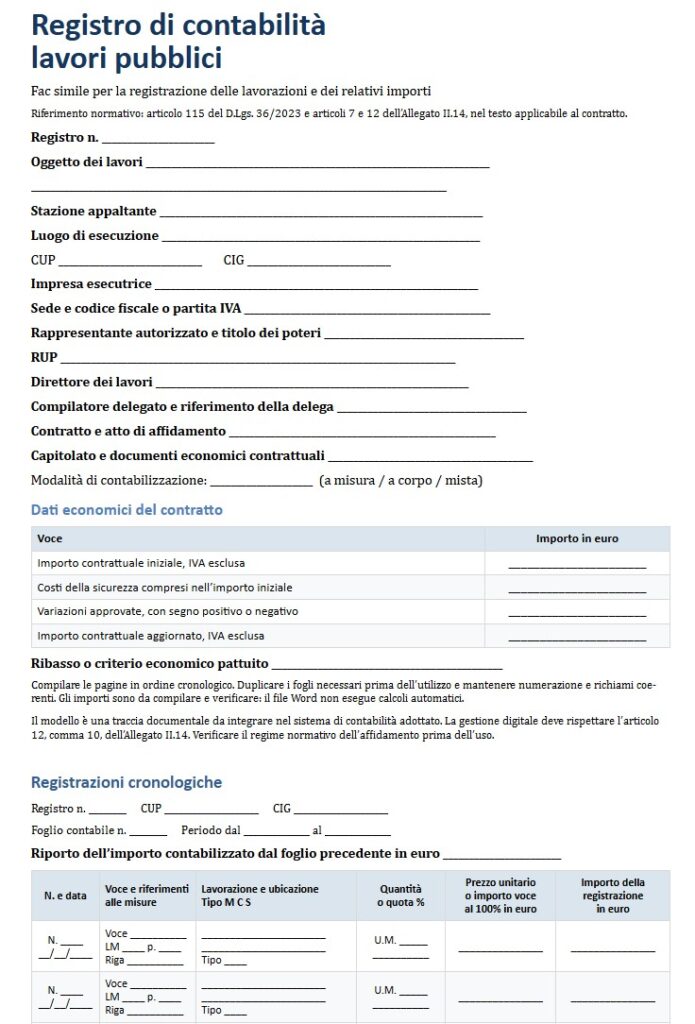
Esempio di Registro di Contabilità Lavori Pubblici
Di seguito è possibile trovare un esempio di registro di contabilità lavori pubblici.
REGISTRO DI CONTABILITÀ LAVORI PUBBLICI
Fac simile per la registrazione delle lavorazioni, degli importi contabilizzati e delle sottoscrizioni dell’esecutore.
Riferimenti normativi: articolo 115 del D.Lgs. 36/2023 e articoli 7 e 12 dell’Allegato II.14, nel testo applicabile al contratto.
Compilare il registro in ordine cronologico, mantenendo coerenti la numerazione delle registrazioni e i riferimenti agli altri documenti contabili. Duplicare le righe e le schede necessarie. Il modello non esegue calcoli automatici e deve essere integrato nel sistema di contabilità adottato, nel rispetto delle disposizioni sulla gestione digitale.
DATI IDENTIFICATIVI DELL’APPALTO
Registro n. ____________________
Oggetto dei lavori: ____________________________________________________________
____________________________________________________________________________
Stazione appaltante: __________________________________________________________
Luogo di esecuzione: __________________________________________________________
CUP: ________________________________
CIG: ________________________________
Impresa esecutrice: ___________________________________________________________
Sede: ______________________________________________________________________
Codice fiscale o partita IVA: ____________________________________________________
Rappresentante autorizzato dell’esecutore: __________________________________________
Titolo dei poteri di rappresentanza: __________________________________________________
Responsabile unico del progetto: __________________________________________________
Direttore dei lavori: ___________________________________________________________
Eventuale compilatore delegato: __________________________________________________
Riferimento della delega: _________________________________________________________
Contratto, data ed estremi di registrazione: ___________________________________________
____________________________________________________________________________
Atto di affidamento: ____________________________________________________________
Capitolato e documenti economici contrattuali di riferimento: ______________________________
____________________________________________________________________________
Modalità di contabilizzazione: ____________________________________________________
Indicare: a misura, a corpo oppure mista.
DATI ECONOMICI DEL CONTRATTO
| Voce | Importo in euro |
|---|---|
| Importo contrattuale iniziale, IVA esclusa | ____________________ |
| Costi della sicurezza compresi nell’importo contrattuale iniziale | ____________________ |
| Variazioni approvate, con segno positivo o negativo | ____________________ |
| Importo contrattuale aggiornato, IVA esclusa | ____________________ |
Ribasso o criterio economico pattuito: _______________________________________________
____________________________________________________________________________
Estremi degli atti di approvazione delle variazioni: ______________________________________
____________________________________________________________________________
I costi della sicurezza indicati come compresi nell’importo iniziale non devono essere sommati nuovamente a tale importo.
REGISTRAZIONI CRONOLOGICHE
Registro n. ____________________
Foglio contabile n. ____________________
Periodo dal ____________________ al ____________________
Riporto dell’importo contabilizzato dal foglio precedente: euro ____________________
| N. e data | Voce e riferimenti alle misure | Lavorazione, ubicazione e tipo | Quantità o quota percentuale | Prezzo unitario o valore della voce al 100%, in euro | Importo della registrazione, in euro |
|---|---|---|---|---|---|
| N. ______ Data __________ |
Voce __________ LM ______ Pag. ______ Riga ______ |
____________________ ____________________ Tipo ______ |
U.M. ______ Quantità o % __________ |
____________ | ____________ |
| N. ______ Data __________ |
Voce __________ LM ______ Pag. ______ Riga ______ |
____________________ ____________________ Tipo ______ |
U.M. ______ Quantità o % __________ |
____________ | ____________ |
| N. ______ Data __________ |
Voce __________ LM ______ Pag. ______ Riga ______ |
____________________ ____________________ Tipo ______ |
U.M. ______ Quantità o % __________ |
____________ | ____________ |
| N. ______ Data __________ |
Voce __________ LM ______ Pag. ______ Riga ______ |
____________________ ____________________ Tipo ______ |
U.M. ______ Quantità o % __________ |
____________ | ____________ |
| N. ______ Data __________ |
Voce __________ LM ______ Pag. ______ Riga ______ |
____________________ ____________________ Tipo ______ |
U.M. ______ Quantità o % __________ |
____________ | ____________ |
Totale delle registrazioni del foglio: euro ____________________
Progressivo da riportare al foglio successivo: euro ____________________
Il progressivo è dato dal riporto precedente più il totale delle registrazioni del foglio, considerando il segno delle eventuali rettifiche.
Legenda: LM = libretto delle misure; U.M. = unità di misura; M = lavorazione a misura; C = lavorazione a corpo; S = costi della sicurezza contabilizzati separatamente. Per le registrazioni contrassegnate con S, specificare nella descrizione se la valorizzazione avviene a misura o a corpo.
Per le lavorazioni a misura, indicare la quantità della singola registrazione e il relativo prezzo unitario. Per le lavorazioni a corpo, indicare la quota percentuale della singola registrazione e il valore contrattuale della voce al 100%. L’importo si ottiene moltiplicando tale valore per la quota percentuale e dividendo il risultato per 100. Non registrare nuovamente quantità o quote già contabilizzate.
Per le rettifiche, riportare il segno nella quantità e nell’importo e richiamare la registrazione interessata e la relativa motivazione.
Criterio di applicazione del ribasso e voci escluse: _____________________________________
____________________________________________________________________________
Riferimenti e motivazioni delle eventuali rettifiche: ______________________________________
____________________________________________________________________________
Compilatore: ________________________________
Data: ____________________
Verifica e sottoscrizione del direttore dei lavori: ________________________________________
RIEPILOGO DELLE LAVORAZIONI AL SAL
Registro n. ____________________
SAL n. ____________________ relativo ai lavori eseguiti a tutto il ____________________
Registrazioni comprese fino al n. ____________________
Riportare quantità o percentuali cumulative e importi maturati dall’inizio dei lavori. Per ciascuna voce indicare i fogli del registro interessati. Il riepilogo consente il riscontro con lo stato di avanzamento dei lavori, predisposto come documento distinto.
| Voce e fogli del registro | Descrizione della lavorazione o della voce a corpo | U.M. | Quantità o percentuale cumulativa | Prezzo unitario o valore della voce al 100%, in euro | Importo cumulativo, in euro |
|---|---|---|---|---|---|
| Voce __________ Fogli __________ |
____________________ ____________________ |
______ | ____________ | ____________ | ____________ |
| Voce __________ Fogli __________ |
____________________ ____________________ |
______ | ____________ | ____________ | ____________ |
| Voce __________ Fogli __________ |
____________________ ____________________ |
______ | ____________ | ____________ | ____________ |
| Voce __________ Fogli __________ |
____________________ ____________________ |
______ | ____________ | ____________ | ____________ |
| Voce __________ Fogli __________ |
____________________ ____________________ |
______ | ____________ | ____________ | ____________ |
QUADRATURA DEGLI IMPORTI
| Voce | Importo in euro |
|---|---|
| Totale delle lavorazioni riportate nel riepilogo | ____________________ |
| Progressivo corrispondente del registro di contabilità | ____________________ |
| Importo dei lavori contabilizzati nel SAL corrispondente | ____________________ |
| Eventuale differenza da verificare e motivare | ____________________ |
Criterio di esposizione degli importi e del ribasso: ______________________________________
____________________________________________________________________________
Esporre i valori su basi omogenee. Distinguere i costi della sicurezza e le altre voci non soggette a ribasso secondo il contratto, evitando doppie inclusioni. L’importo progressivo dei lavori è distinto dalla rata da pagare, determinata considerando le detrazioni applicabili.
Motivazione e riconciliazione delle eventuali differenze: __________________________________
____________________________________________________________________________
____________________________________________________________________________
Data: ____________________
Firma del direttore dei lavori: ____________________________________________________
SOTTOSCRIZIONE DEL REGISTRO IN OCCASIONE DEL SAL
Registro n. ____________________
SAL n. ____________________ al ____________________
Fogli del registro sottoposti all’esecutore: _____________________________________________
Data di presentazione del registro: ____________________
Riferimento della comunicazione: __________________________________________________
Nominativo e qualifica del firmatario per l’esecutore: ____________________________________
____________________________________________________________________________
Titolo dei poteri di firma: _________________________________________________________
L’esecutore sottoscrive le registrazioni sopra richiamate con il seguente esito, da indicare espressamente: senza riserve oppure con riserve specificate di seguito.
Esito della sottoscrizione: ___________________________________________________
Riserve iscritte e relativi fogli o allegati integranti il registro: _________________________________
____________________________________________________________________________
____________________________________________________________________________
Luogo e data: __________________________________________________________________
Il direttore dei lavori
Firma: _______________________________________________________________________
L’esecutore o il rappresentante autorizzato
Nome e qualifica: ______________________________________________________________
Firma: _______________________________________________________________________
EVENTUALE MANCATA SOTTOSCRIZIONE
Circostanze della mancata sottoscrizione, invito rivolto all’esecutore e riscontri documentati dal direttore dei lavori:
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
Documenti e comunicazioni richiamati: _______________________________________________
____________________________________________________________________________
Data e firma del direttore dei lavori: __________________________________________________
ANNOTAZIONI DEI CERTIFICATI DI PAGAMENTO EMESSI DAL RUP
Indicare gli estremi dei certificati effettivamente emessi e il SAL di riferimento. L’annotazione documenta l’emissione del certificato e non attesta l’avvenuto accredito della somma.
| Certificato n. | Data di emissione | SAL n. | Importo della rata, in euro | Riferimento al certificato emesso dal RUP | Data e firma dell’annotazione del direttore dei lavori |
|---|---|---|---|---|---|
| ________ | ____________ | ________ | ____________ | ____________________ | ____________________ |
| ________ | ____________ | ________ | ____________ | ____________________ | ____________________ |
| ________ | ____________ | ________ | ____________ | ____________________ | ____________________ |
| ________ | ____________ | ________ | ____________ | ____________________ | ____________________ |
Ulteriori annotazioni e rinvii documentali: ______________________________________________
____________________________________________________________________________
____________________________________________________________________________
Ripetere la scheda di sottoscrizione in occasione dei successivi SAL. Conservare i certificati e le comunicazioni richiamate nel fascicolo della contabilità.
DOMANDA E RISERVA DELL’ESECUTORE
Registro n. ____________________
Scheda n. ____________________
Riserva n. ____________________
Data di iscrizione: ____________________
Registro e fogli cui si riferisce la riserva: ______________________________________________
Primo atto idoneo sul quale è stata iscritta la riserva e relativa data: _________________________
____________________________________________________________________________
Fatto pregiudizievole e data di insorgenza o cessazione: __________________________________
____________________________________________________________________________
Ordini di servizio e altre disposizioni richiamate: ________________________________________
____________________________________________________________________________
Fatti e ragioni della domanda
Descrivere il fatto, le lavorazioni coinvolte, i riferimenti contrattuali e le ragioni della pretesa. Precisare le contestazioni sulle modalità tecniche di esecuzione o sulle disposizioni ricevute, se pertinenti.
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
Quantificazione della pretesa
| Voce di richiesta e criterio di calcolo | Importo richiesto, in euro |
|---|---|
| ________________________________________________ ________________________________________________ |
____________________ |
| ________________________________________________ ________________________________________________ |
____________________ |
| ________________________________________________ ________________________________________________ |
____________________ |
| ________________________________________________ ________________________________________________ |
____________________ |
Importo complessivo richiesto: euro ____________________
Fatti continuativi ed eventuale aggiornamento motivato della quantificazione: __________________
____________________________________________________________________________
____________________________________________________________________________
Documenti e conteggi allegati: _____________________________________________________
____________________________________________________________________________
Luogo e data: __________________________________________________________________
Nome e qualifica del firmatario per l’esecutore: _________________________________________
Firma dell’esecutore o del rappresentante autorizzato: ____________________________________
La scheda deve essere collegata e integrata nel registro mediante un richiamo univoco. Non sostituisce la tempestiva iscrizione della riserva sul primo atto idoneo e nel registro, né gli ulteriori adempimenti previsti dall’articolo 7 dell’Allegato II.14. La domanda deve essere specifica, motivata e quantificata secondo la disciplina applicabile.
DEDUZIONI DEL DIRETTORE DEI LAVORI
Registro n. ____________________
Scheda n. ____________________
Riserva n. ____________________
Data delle deduzioni: ____________________
Fogli del registro e domanda esaminata: ______________________________________________
____________________________________________________________________________
Accertamenti e riscontri documentali
Richiamare misure, elaborati, verbali, ordini di servizio, corrispondenza e documenti utili all’esame della domanda.
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
Valutazione motivata
Esporre le osservazioni tecniche e contabili, le ragioni delle conclusioni e il riscontro della quantificazione richiesta. L’eventuale importo ritenuto fondato deve essere motivato e resta soggetto alle determinazioni competenti.
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
____________________________________________________________________________
Esito della valutazione: __________________________________________________________
____________________________________________________________________________
Importo eventualmente ritenuto fondato: euro ____________________
Data e riferimento della trasmissione al RUP: __________________________________________
Firma del direttore dei lavori: ______________________________________________________
DOCUMENTI RICHIAMATI E COLLEGATI AL REGISTRO
| Codice o numero | Documento e data | Fogli o collocazione nel fascicolo |
|---|---|---|
| ________________ | ________________________________ | ________________________________ |
| ________________ | ________________________________ | ________________________________ |
| ________________ | ________________________________ | ________________________________ |
| ________________ | ________________________________ | ________________________________ |
CHIUSURA MATERIALE DEL REGISTRO
Registro n. ____________________
Data di chiusura: ____________________
Ultima registrazione n. ____________________
Numero complessivo dei fogli: ____________________
Progressivo contabilizzato alla chiusura: euro ____________________
Eventuale prosecuzione in altro registro e relativa collocazione: _____________________________
____________________________________________________________________________
Annotazioni conclusive e riferimenti documentali: _______________________________________
____________________________________________________________________________
____________________________________________________________________________
Luogo e data: __________________________________________________________________
Il direttore dei lavori
Firma: _______________________________________________________________________
La chiusura materiale del registro è distinta dalla redazione e dalla sottoscrizione del conto finale. Per le riserve ancora pendenti restano fermi gli oneri di conferma e le ulteriori formalità previste dalla disciplina applicabile.
Fac Simile Registro di Contabilità Lavori Pubblici Word da Scaricare
In questa sezione è presente un modello registro di contabilità lavori pubblici da scaricare. Il modulo registro di contabilità lavori pubblici compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile registro di contabilità lavori pubblici può essere convertito in PDF o stampato.

Modello Registro di Contabilità Lavori Pubblici PDF Editabile
Di seguito viene messo a disposizione un modello registro contabilità lavori pubblici PDF editabile da compilare.
Fac Simile Registro di Contabilità Lavori Pubblici Excel
In questa sezione è disponibile un fac simile registro di contabilità lavori pubblici Excel.