
In questa pagina è possibile trovare un modello 16T PDF editabile da scaricare e compilare.
Indice
Come Compilare il Modello 16T
Il Modello 16T dell’Agenzia delle Entrate serve a segnalare incongruenze relative a particelle di terreno sulle quali l’amministrazione ha individuato fabbricati apparentemente non dichiarati in Catasto. Il contribuente lo utilizza per spiegare, con dati verificabili, perché la segnalazione non corrisponde alla situazione effettiva. Il modulo riguarda quindi uno specifico procedimento di controllo e non sostituisce la dichiarazione catastale necessaria quando una costruzione deve essere effettivamente accatastata.
La procedura deriva dall’attività prevista dall’articolo 2, comma 36, del decreto legge 262/2006, convertito dalla legge 286/2006. L’individuazione dei fabbricati è stata effettuata confrontando immagini aeree e informazioni catastali, anche attraverso la collaborazione con AGEA. Queste elaborazioni possono avere incluso immobili già censiti o manufatti erroneamente associati a una particella. La pagina dell’Agenzia dedicata ai fabbricati non dichiarati descrive il contesto nel quale si inserisce la segnalazione. Prima di compilare il modello occorre verificare l’identificativo del terreno interessato.
La richiesta deve essere indirizzata all’Ufficio provinciale – Territorio competente per l’ubicazione dell’immobile. Il richiedente inserisce le proprie generalità, il codice fiscale, la residenza, i recapiti e gli estremi del documento d’identità. Deve inoltre precisare il titolo in base al quale interviene sulla particella, per esempio come proprietario o titolare di un altro diritto reale. Quando agisce per una società, compila anche i dati della persona giuridica e indica la propria qualifica, distinguendo la posizione personale da quella dell’ente rappresentato.
La parte centrale identifica il terreno mediante Comune, eventuale sezione, foglio e particella. Se il fabbricato o l’ampliamento è già censito, devono essere riportati anche gli identificativi corrispondenti nel Catasto Fabbricati, compreso il subalterno quando presente. Il modello permette inoltre di segnalare la demolizione, indicandone la data, l’assenza di costruzioni sul terreno oppure una diversa circostanza da descrivere. Le caselle devono riflettere fatti accertati: una generica affermazione secondo cui il fabbricato “è in regola” non chiarisce quale incongruenza debba essere verificata.
Una valutazione più delicata riguarda i manufatti per i quali si sostiene l’assenza dell’obbligo di accatastamento. Il riferimento è l’articolo 3 del decreto ministeriale 28/1998. La disposizione contempla, tra gli altri, manufatti con superficie coperta inferiore a otto metri quadrati e determinate costruzioni precarie, ma subordina l’esclusione all’assenza di un’ordinaria autonoma suscettibilità reddituale. La sola dimensione ridotta, quindi, non basta. Inoltre, alcune opere accessorie devono essere censite insieme all’unità immobiliare che servono, secondo il comma 4. Nei casi dubbi è opportuno far verificare le caratteristiche da un tecnico abilitato.
La documentazione dovrebbe consentire all’ufficio di collegare la spiegazione alla particella segnalata. Una visura aggiornata e gli estremi della dichiarazione catastale possono sostenere l’affermazione che l’immobile sia già censito. Fotografie datate, elaborati tecnici o documenti relativi alla demolizione possono invece chiarire altre situazioni. Si tratta di esempi da valutare in relazione al caso concreto, non di allegati sempre obbligatori. Se gli identificativi sono cambiati per frazionamenti o altre variazioni, è utile ricostruire il collegamento tra quelli precedenti e quelli attuali, evitando che la documentazione sembri riferita a un bene diverso.
Per la presentazione bisogna utilizzare i canali attualmente previsti dall’Agenzia. La guida ai servizi dell’Agenzia delle Entrate aggiornata a marzo 2026 indica, per le correzioni catastali, il servizio “Istanza rettifica dati catastali” nell’area riservata, limitatamente alle tipologie gestite. In alternativa è possibile rivolgersi all’ufficio competente, anche mediante email o PEC, secondo le modalità indicate. Il vecchio Contact Center per le istanze di rettifica è stato dismesso dal primo gennaio 2026. Prima dell’invio conviene verificare il canale adatto alla specifica segnalazione e gli eventuali allegati richiesti.
Se il problema consiste invece in un errore ordinario dell’intestazione o dei dati già registrati, occorre valutare la procedura generale di rettifica. In questo contesto può essere utile consultare la pagina sul Modello 9T. Il Modello 16T mantiene una funzione circoscritta alle incongruenze sui fabbricati individuati come non dichiarati. Quando il fabbricato esiste ed è effettivamente soggetto a dichiarazione, saranno necessari gli atti tecnici di aggiornamento appropriati, da predisporre con il professionista incaricato.
La segnalazione non determina automaticamente l’accoglimento della richiesta: l’ufficio deve verificarne il contenuto e può chiedere chiarimenti. Se è già stato notificato un avviso di accertamento, occorre considerare separatamente i rimedi e i termini per contestarlo. Una richiesta di riesame in autotutela non sospende i termini di impugnazione. Inoltre, la regolarizzazione catastale non sana eventuali irregolarità edilizie o urbanistiche, la cui valutazione resta distinta. Il possesso di una rendita catastale, da solo, non dimostra la legittimità della costruzione.
Prima di firmare, è opportuno controllare la corrispondenza tra particella segnalata, motivazione e documenti prodotti. Il modello richiama le responsabilità previste dal D.P.R. 445/2000 per dichiarazioni false e atti falsi. Dopo la presentazione vanno conservati il modulo, gli allegati e la ricevuta o il numero di protocollo. Questi riferimenti permettono di chiedere aggiornamenti all’ufficio e di collegare eventuali integrazioni alla pratica già avviata.
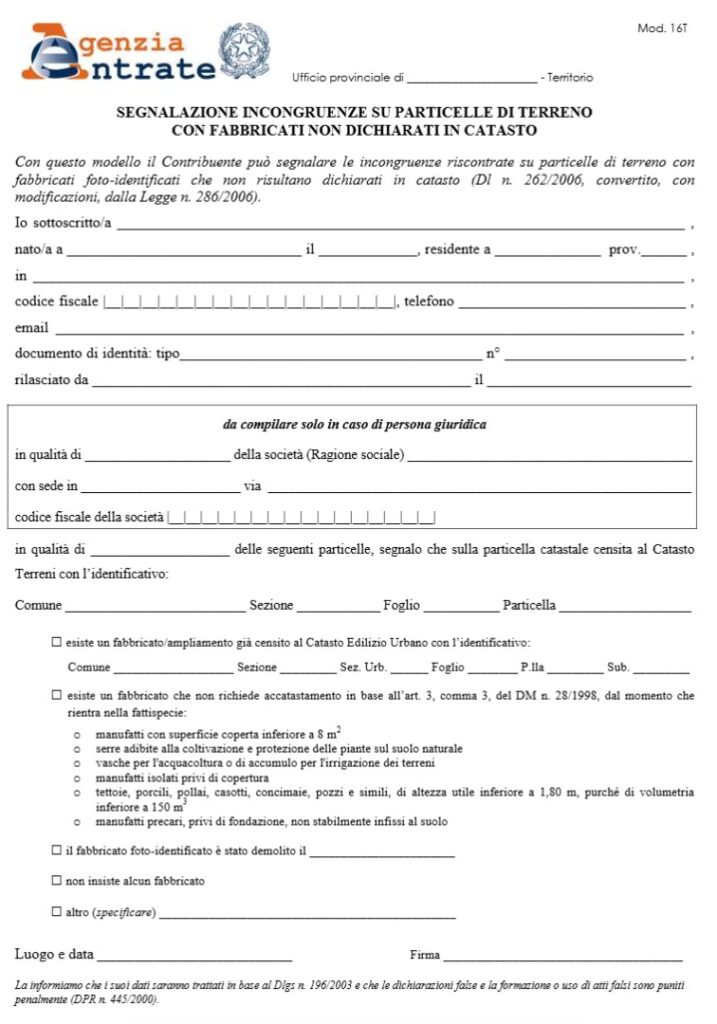
Modello 16T PDF Editabile
Di seguito viene messo a disposizione un modello 16T PDF editabile da compilare.
