
In questa pagina è possibile trovare un modello RDG PDF editabile da scaricare e compilare.
Indice
Come Compilare il Modello RDG
Il modello RDG serve a chiedere all’Agenzia delle entrate-Riscossione una rateizzazione documentata dei debiti affidati alla riscossione. È destinato ai soggetti diversi dalle persone fisiche e dai titolari di ditte individuali in regimi fiscali semplificati. Lo utilizzano, quindi, anche società, associazioni, condomini e imprese individuali in contabilità ordinaria. La domanda richiede documenti che permettano di verificare la temporanea difficoltà economico-finanziaria e determinare la durata del piano. Il riferimento normativo è l’articolo 19 del D.P.R. 602/1973, modificato dal D.Lgs. 110/2024, insieme al decreto ministeriale del 27 dicembre 2024. Per le richieste presentate nel 2025 e nel 2026, il modello RDG viene utilizzato per ottenere da 85 a 120 rate mensili su importi fino a 120.000 euro oppure fino a 120 rate su importi superiori. La soglia riguarda ogni singola domanda. Entro 120.000 euro, quando bastano fino a 84 rate, è disponibile la procedura con il modello RS su semplice richiesta.
Per le imprese soggette alla valutazione mediante indici, la difficoltà economico finanziaria viene verificata attraverso l’Indice di liquidità, che rapporta la somma della liquidità differita e corrente al passivo corrente. Il requisito sussiste quando il risultato è inferiore a uno. L’Indice Alfa determina invece il numero massimo delle rate, considerando il rapporto percentuale fra il debito rilevante e il valore della produzione rettificato oppure i ricavi e proventi, secondo la categoria del richiedente. Nel debito devono essere inclusi anche i residui delle altre rateizzazioni ancora in corso. Per chi applica questi due indicatori, nelle domande fino a 120.000 euro presentate nel 2025 e nel 2026, l’accesso a più di 84 rate richiede un Indice di liquidità inferiore a uno e un Indice Alfa superiore a 65. Se gli indicatori non consentono una durata maggiore, opera la salvaguardia delle 84 rate, ferma la presenza degli altri requisiti. Oltre 120.000 euro, invece, un Indice di liquidità pari o superiore a uno impedisce l’accesso attraverso questo criterio ordinario.
Le società di capitali e gli altri soggetti individuati nel relativo riquadro allegano il prospetto degli indici e l’ultimo bilancio approvato e depositato. Se l’esercizio è chiuso da oltre dodici mesi, oppure si vuole rappresentare una situazione più aggiornata, occorre una relazione economico-patrimoniale risalente a non oltre sei mesi, approvata dall’organo competente e accompagnata dalla documentazione dell’organo di controllo quando prevista.
Per società di persone, ditte individuali in contabilità ordinaria e altri soggetti del distinto riquadro, il prospetto deve riferirsi a un periodo chiuso da non oltre sei mesi ed essere sottoscritto da un professionista ammesso dalle istruzioni. Atto costitutivo e statuto vanno allegati quando richiesti; sono esonerate da questo specifico allegato società di persone e ditte individuali.
I condomini seguono una valutazione diversa, basata sull’Indice Beta, che confronta il debito con le entrate dell’ultimo rendiconto approvato dall’assemblea. Le amministrazioni pubbliche individuate dalla normativa documentano invece la carenza di liquidità mediante una dichiarazione del rappresentante legale o dell’organo amministrativo di vertice. La pagina ufficiale sugli indicatori per le rateizzazioni documentate consente di verificare il criterio applicabile, evitando di utilizzare parametri destinati a una categoria diversa.
Una modalità alternativa riguarda gli eventi eccezionali, come incendi o calamità naturali, che determinano l’inagibilità totale dell’unico immobile destinato a studio professionale o sede dell’impresa. Nei casi previsti si presenta la certificazione comunale di inagibilità totale, rilasciata non oltre sei mesi prima della domanda. Un semplice calo del fatturato non equivale a questa fattispecie.
Nel modulo si indicano il firmatario, la sua qualifica e il soggetto debitore, distinguendo i rispettivi codici fiscali. Seguono il domicilio per le comunicazioni, gli identificativi delle cartelle o degli avvisi, l’importo richiesto e il numero delle rate. Si sceglie tra rate costanti e crescenti anno per anno, rispettando l’importo minimo di 50 euro.
Prima della firma vanno controllate le dichiarazioni sui poteri di rappresentanza e sulle procedure di crisi richiamate nel modulo. Per l’invio tramite PEC occorre allegare il documento di identità. Se interviene un delegato, bisogna compilare la delega e produrre anche la documentazione necessaria alla sua identificazione. È opportuno verificare che ogni allegato sia leggibile e riferibile al richiedente.
La domanda può essere inviata alla PEC regionale indicata nel modello, individuata secondo la provincia di emissione delle cartelle o degli avvisi, oppure presentata agli sportelli. Le istruzioni ufficiali di presentazione permettono di controllare il canale corretto. AdeR può chiedere integrazioni e concedere un numero di rate inferiore a quello richiesto: occorre quindi leggere il provvedimento e il piano ricevuti.
Per le nuove rateizzazioni, il mancato pagamento di otto rate, anche non consecutive, comporta la decadenza, con il residuo esigibile in un’unica soluzione e l’impossibilità di rateizzare nuovamente gli stessi debiti. Se tra le rate impagate è compresa l’ultima, la decadenza può verificarsi anche con un numero inferiore. La durata richiesta deve quindi essere valutata rispetto alla concreta capacità di rispettare le scadenze.
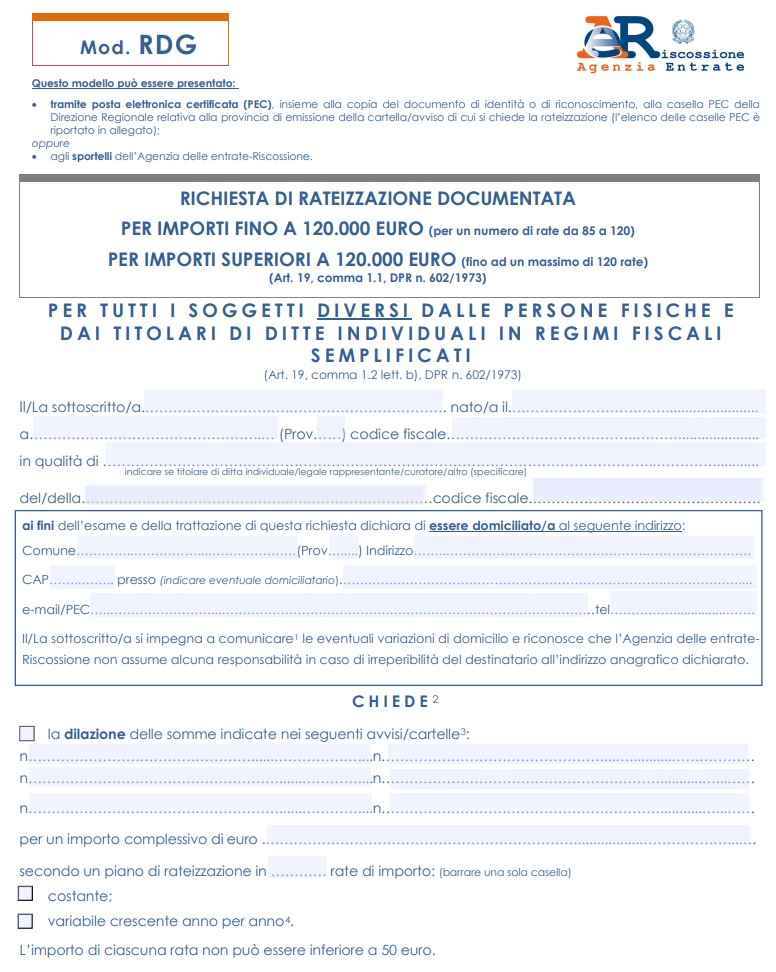
Modello RDG PDF Editabile
Di seguito viene messo a disposizione un modello RDG PDF editabile da compilare.
