
In questa pagina è possibile trovare un fac simile inventario di magazzino Excel e PDF da scaricare e compilare.
Indice
Come Compilare l’Inventario di Magazzino
L’inventario di magazzino è il documento che rappresenta le quantità e il valore delle merci, delle materie prime e degli altri beni destinati alla produzione o alla vendita attribuibili all’impresa a una determinata data. Serve a verificare le giacenze e a sostenere la corretta rappresentazione delle rimanenze. Occorre distinguere il prospetto operativo utilizzato per contare i beni dal libro degli inventari, che comprende anche altre attività e passività dell’impresa.
L’articolo 2214 del codice civile impone agli imprenditori commerciali la tenuta del libro degli inventari, escludendo i piccoli imprenditori dall’obbligo civilistico. Gli obblighi fiscali devono però essere verificati separatamente. Secondo l’articolo 2217, l’inventario va redatto all’inizio dell’attività e successivamente ogni anno. La sottoscrizione deve avvenire entro tre mesi dal termine previsto per presentare la dichiarazione dei redditi. Questo termine non modifica la data alla quale devono riferirsi le consistenze: per un esercizio coincidente con l’anno solare, le rimanenze finali sono quelle del 31 dicembre.
Per i soggetti interessati, l’articolo 15 del DPR 600/1973 richiede il raggruppamento dei beni in categorie omogenee per natura e valore, indicando quantità e valore di ciascun gruppo. Quando dall’inventario non risultano gli elementi che compongono un gruppo e la relativa ubicazione, devono essere conservate le distinte utilizzate per compilarlo. Una cifra complessiva priva di dettagli non offre quindi una ricostruzione sufficiente delle giacenze. Il collegamento tra prospetto riepilogativo e schede analitiche deve restare verificabile.
Nella compilazione è utile riportare denominazione dell’impresa, sede del deposito, data di riferimento e responsabile della rilevazione. Ogni articolo dovrebbe essere riconoscibile attraverso una descrizione precisa, possibilmente accompagnata da un codice, dall’unità di misura e dall’ubicazione. Quantità, costo unitario e valore complessivo devono essere coerenti. Se la conta avviene in una giornata diversa dalla chiusura dell’esercizio, occorre ricostruire i movimenti intervenuti fra le due date, evitando duplicazioni e omissioni. Una colonna per le osservazioni consente di segnalare imballaggi deteriorati, beni da verificare o differenze ancora da chiarire, senza confonderli con le quantità definitivamente accertate.
La presenza fisica nel deposito non determina, da sola, l’inclusione tra le rimanenze. Il principio contabile OIC 13 considera il trasferimento sostanziale dei rischi e dei benefici connessi ai beni. Possono quindi rientrare nell’inventario merci dell’impresa custodite presso terzi, mentre quelle ricevute soltanto in deposito o lavorazione devono essere identificate separatamente ed escluse dalle proprie rimanenze. Per i beni in viaggio occorre esaminare le condizioni contrattuali, verificando quando siano stati trasferiti rischi e benefici. Per le imprese che applicano i principi contabili nazionali, l’articolo 2426 del codice civile e l’OIC 13 prevedono la valutazione al minore tra costo di acquisto o produzione e valore di realizzazione desumibile dal mercato. Il prezzo indicato sul cartellino non costituisce automaticamente il valore inventariale. Il costo specifico può essere sostituito, per i beni fungibili, dal costo medio ponderato oppure dai metodi FIFO o LIFO. Merci danneggiate, obsolete o difficilmente vendibili richiedono una valutazione documentata: l’eventuale svalutazione deve riflettere condizioni concrete, non una percentuale arbitraria applicata al totale.
Sul piano fiscale, la valutazione delle rimanenze segue regole proprie, previste per il reddito d’impresa dall’articolo 92 del TUIR. Il valore civilistico e quello fiscalmente riconosciuto possono divergere; una svalutazione contabilizzata non è necessariamente deducibile nella stessa misura. Anche il regime contabile adottato incide sugli adempimenti e sul trattamento delle scorte. Non è quindi corretto applicare indistintamente le medesime regole alle imprese in contabilità ordinaria e a quelle che determinano il reddito secondo criteri di cassa.
Dopo la conta, le quantità rilevate vanno confrontate con quelle risultanti dalle registrazioni. Le differenze devono essere esaminate attraverso fatture, documenti di trasporto e registrazioni dei resi. Un modello di documento di trasporto e una bolla di reso possono aiutare a documentare i movimenti cui si riferisce la riconciliazione. Gli ammanchi non dovrebbero essere eliminati modificando semplicemente il saldo: occorre ricostruirne la causa e conservare gli elementi che giustificano la rettifica.
L’articolo 2220 del codice civile prevede la conservazione delle scritture contabili per dieci anni dall’ultima registrazione; possono inoltre operare obblighi fiscali più lunghi in presenza di accertamenti non definiti. È opportuno conservare insieme prospetti, distinte di conta e documentazione delle rettifiche. Un foglio Excel facilita i calcoli, ma il suo impiego non assolve automaticamente tutti gli obblighi di tenuta, sottoscrizione e conservazione del libro degli inventari.
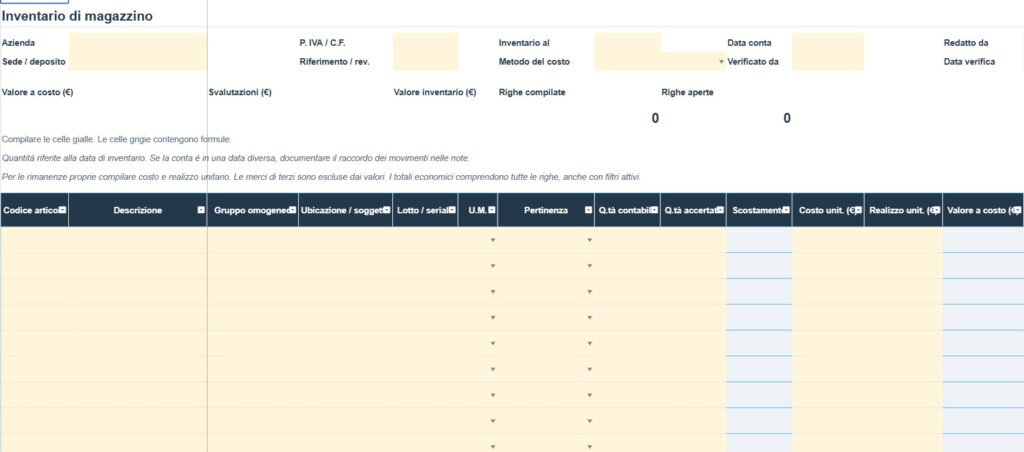
Fac Simile Inventario di Magazzino Excel da Scaricare
In questa sezione è presente un modello inventario di magazzino Excel da scaricare. La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.

Modello Inventario di Magazzino PDF
Di seguito viene messo a disposizione un modello inventario di magazzino PDF editabile da compilare.