
In questa pagina è possibile trovare un fac simile inventario bar Word, Excel e PDF da scaricare e compilare.
Indice
Come Compilare l’Inventario Bar
L’inventario di un bar documenta le scorte e i beni presenti nell’attività a una determinata data. Permette di controllare gli acquisti, individuare differenze rispetto ai consumi registrati e ricostruire ciò che viene consegnato in occasione di un cambio di gestione. Sul piano giuridico, occorre distinguere il prospetto operativo delle giacenze dal libro degli inventari e dalla documentazione prevista per la sicurezza alimentare.
L’articolo 2214 del codice civile impone agli imprenditori commerciali la tenuta del libro degli inventari, escludendo i piccoli imprenditori dall’obbligo civilistico. Gli obblighi fiscali devono essere verificati separatamente e un locale di dimensioni ridotte non beneficia automaticamente dell’esonero. Quando dovuto, l’inventario previsto dall’articolo 2217 deve essere redatto all’inizio dell’attività e successivamente ogni anno, comprendendo attività e passività. La sottoscrizione deve avvenire entro tre mesi dal termine di presentazione della dichiarazione dei redditi. Un foglio contenente soltanto bottiglie e confezioni di caffè non esaurisce questo adempimento.
Il trattamento delle scorte dipende anche dal regime fiscale adottato. Nella contabilità ordinaria, le rimanenze incidono sulla determinazione del reddito secondo le regole applicabili. Nel regime semplificato improntato al criterio di cassa, invece, le rimanenze iniziali e finali ordinariamente non concorrono al reddito, ferme le disposizioni sui passaggi di regime. La rilevazione resta comunque utile per documentare la gestione e fornire al commercialista le informazioni richieste dagli adempimenti dichiarativi.
Il prospetto dovrebbe identificare l’impresa, il locale, la data di riferimento e la persona che esegue il conteggio. Ogni prodotto va descritto in modo riconoscibile, associandolo a un’unità di misura coerente. Per le bevande è opportuno distinguere le confezioni integre da quelle aperte: una bottiglia contenente 350 millilitri non dovrebbe essere registrata come una bottiglia piena. Quando si utilizzano stime, il metodo deve essere dichiarato e applicato con continuità, evitando confronti tra quantità espresse alternativamente in pezzi, litri o confezioni.
La conta deve comprendere tutte le ubicazioni utilizzate, dal retrobanco ai frigoriferi e ai depositi. Se avviene in un giorno diverso dalla data di riferimento, occorre ricostruire gli acquisti e i consumi intervenuti nel frattempo. Un modello di inventario di magazzino può essere adattato alle esigenze del bar, mantenendo separati i beni dell’impresa da quelli di terzi e collegando le quantità ai documenti disponibili.
Per la valorizzazione non va utilizzato automaticamente il prezzo di vendita al cliente. Per i bilanci soggetti ai principi contabili nazionali, il principio OIC 13 prevede il confronto tra costo di acquisto o produzione e valore di realizzazione desumibile dal mercato, assumendo il minore. Il criterio applicato deve essere coerente e documentabile. Sul piano fiscale opera inoltre l’articolo 92 del TUIR: una svalutazione contabile non comporta necessariamente una deduzione dello stesso importo.
Le differenze tra giacenze teoriche e quantità effettive devono essere approfondite. Rotture, resi, omaggi e prodotti deteriorati richiedono annotazioni che permettano di ricostruire l’accaduto. Cancellare una quantità dal foglio non dimostra, da solo, la causa dell’ammanco. Per gli scarti è opportuno registrare prodotto, quantità, motivo e destinazione, conservando la documentazione richiesta per il trattamento fiscale dell’operazione.
Per gli alimenti, l’inventario può supportare la rintracciabilità, senza sostituirla. L’articolo 18 del regolamento CE 178/2002 richiede sistemi che consentano di identificare i fornitori e le imprese destinatarie dei prodotti. Non impone di identificare ogni consumatore finale servito al banco. Collegare le scorte a forniture e lotti aiuta a gestire eventuali ritiri. Restano autonome le procedure HACCP previste dal regolamento CE 852/2004, comprese quelle relative alla conservazione e alla gestione dei prodotti aperti.
Durante il controllo bisogna distinguere la data di scadenza dal termine minimo di conservazione. Secondo l’articolo 24 del regolamento UE 1169/2011, dopo la data di scadenza l’alimento è considerato a rischio e non può essere somministrato. Il superamento del termine minimo di conservazione non produce automaticamente lo stesso effetto, ma richiede una valutazione delle condizioni del prodotto e della sua sicurezza.
In una cessione o in un affitto d’azienda, conviene distinguere le merci dalle attrezzature, indicando stato, proprietà ed eventuale comodato, soprattutto per macchine da caffè e frigoriferi. L’inventario allegato al contratto dovrebbe essere datato e sottoscritto dalle parti. Per le scritture contabili, l’articolo 2220 prevede dieci anni di conservazione dall’ultima registrazione, fatti salvi obblighi fiscali più lunghi. Il semplice salvataggio di un file Excel non assolve automaticamente le formalità del libro degli inventari.
Esempio di Inventario Bar
Di seguito è possibile trovare un esempio di inventario bar.
INVENTARIO BAR
Rilevazione delle scorte e dei beni aziendali
Impresa / ragione sociale: ________________________________________
Denominazione del bar: ________________________________________
Codice fiscale / Partita IVA: ________________________________________
Sede operativa: ________________________________________
Locali, depositi e aree compresi: ________________________________________
Inventario n.: ____________________
Esercizio di riferimento: ____________________
Data e ora di riferimento dell’inventario: ____________________
Data e ora di inizio del conteggio: ____________________
Data e ora di fine del conteggio: ____________________
Oggetto e responsabilità
Finalità della rilevazione:
☐ Verifica periodica
☐ Chiusura d’esercizio
☐ Consegna o riconsegna
☐ Altra finalità: ________________________________________
Beni compresi nella rilevazione:
☐ Scorte
☐ Attrezzature e arredi
☐ Beni di terzi, identificati su schede distinte
Ulteriori finalità o limitazioni:
________________________________________________________________
________________________________________________________________
Responsabile della rilevazione: ________________________________________
Addetti al conteggio: ________________________________________
Responsabile della verifica: ________________________________________
Modalità e criteri adottati
Metodo di conteggio e misura dei residui delle confezioni aperte:
________________________________________________________________
________________________________________________________________
Unità di misura e criteri di conversione:
________________________________________________________________
Criterio di valorizzazione e documenti di costo utilizzati:
________________________________________________________________
________________________________________________________________
Trattamento dell’IVA nel costo:
________________________________________________________________
Gestione dei movimenti durante il conteggio:
________________________________________________________________
________________________________________________________________
Riferimento al contratto, se l’inventario è allegato a una consegna o riconsegna:
________________________________________________________________
Duplicare le tabelle necessarie e mantenere un riferimento univoco per ogni riga di scorta. Compilare il riepilogo e le sottoscrizioni dopo la verifica dei dati.
Il presente prospetto operativo non sostituisce il libro degli inventari, quando dovuto, né le registrazioni richieste dalle procedure di autocontrollo alimentare.
Scorte e quantità
Scheda scorte n.: ____________________
Categoria / area di rilevazione: ________________________________________
Titolarità delle scorte: ☐ Dell’impresa ☐ Di terzi
Proprietario, se diverso dall’impresa: ________________________________________
Utilizzare una riga per ciascun articolo, formato, ubicazione e lotto. Esprimere le quantità dei prodotti chiusi e i residui dei prodotti aperti nella stessa unità di misura, indicata come UM: litri, chilogrammi o pezzi. Per le confezioni chiuse, convertire il numero di confezioni nella UM scelta.
Totale fisico = quantità dei prodotti chiusi + residui dei prodotti aperti.
| Rif. | Articolo, marca e formato | Ubicazione | UM | Quantità chiusi | Residui aperti | Totale fisico |
|---|---|---|---|---|---|---|
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
| ______ | ____________ | ________ | ____ | ______ | ______ | ______ |
Note di conteggio:
________________________________________________________________
________________________________________________________________
Rilevato da: ________________________________________
Data: ____________________
Firma: ________________________________________
Lotti, date e disponibilità
Scheda n.: ____________________
Scheda scorte collegata: ____________________
Riprendere i riferimenti della tabella delle scorte. Distinguere i lotti e conservare il collegamento ai documenti del fornitore.
| Rif. scorta | Lotto | Fornitore e documento | Tipo e data SC / TMC | Data apertura | Termine dopo apertura |
|---|---|---|---|---|---|
| ______ | ________ | ____________ | ________ | ________ | ________ |
| ______ | ________ | ____________ | ________ | ________ | ________ |
| ______ | ________ | ____________ | ________ | ________ | ________ |
| ______ | ________ | ____________ | ________ | ________ | ________ |
| ______ | ________ | ____________ | ________ | ________ | ________ |
| ______ | ________ | ____________ | ________ | ________ | ________ |
SC = data di scadenza. TMC = termine minimo di conservazione. Per i prodotti aperti, riportare il termine previsto dalle indicazioni del produttore e dalle procedure aziendali applicabili.
Prodotti non utilizzabili o da verificare
| Rif. scorta | Quantità e UM | Motivo, stato e ubicazione | Azione, responsabile e documento di riferimento |
|---|---|---|---|
| ________ | ________ | ________________ | ________________ |
| ________ | ________ | ________________ | ________________ |
| ________ | ________ | ________________ | ________________ |
| ________ | ________ | ________________ | ________________ |
Le quantità presenti ma non disponibili restano comprese nel conteggio fisico e devono essere identificate separatamente. Il superamento del TMC non equivale automaticamente al superamento della data di scadenza.
Valorizzazione delle scorte
Scheda n.: ____________________
Categoria: ________________________________________
Criterio adottato: ________________________________________
Documenti di costo utilizzati: ________________________________________
Compilare questa tabella per le scorte di proprietà comprese nella rilevazione. Quantità e costo unitario devono utilizzare la stessa UM. Il costo non coincide con il prezzo di vendita al pubblico; esclude l’IVA detraibile e comprende quella indetraibile e gli oneri imputabili.
| Rif. | Articolo | Quantità e UM | Costo unitario € | Valore al costo € | Rettifica in diminuzione € | Valore finale € |
|---|---|---|---|---|---|---|
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| ______ | ____________ | ______ | ______ | ______ | ______ | ______ |
| Totali della scheda | ________ | ________ | ________ | |||
Valore al costo = quantità × costo unitario.
Valore finale = valore al costo − rettifica in diminuzione.
Documenti e motivi delle rettifiche:
________________________________________________________________
________________________________________________________________
________________________________________________________________
Compilato e verificato da: ________________________________________
Data: ____________________
Attrezzature e arredi
Scheda beni n.: ____________________
Area di rilevazione: ________________________________________
Indicare il titolo di disponibilità: proprietà, comodato, noleggio, leasing o altro. Per i beni di terzi riportare anche il proprietario e collegare il documento o contratto nelle note.
| Codice / matricola | Bene, marca e modello | Quantità | Titolo e proprietario | Ubicazione | Stato / note |
|---|---|---|---|---|---|
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
| ________ | ____________ | ______ | ____________ | ________ | ________ |
Accessori, documenti e condizioni rilevate:
________________________________________________________________
________________________________________________________________
________________________________________________________________
Documenti, contratti o fotografie allegati:
________________________________________________________________
Rilevato da: ________________________________________
Data: ____________________
Firma: ________________________________________
Le attrezzature e gli arredi sono censiti separatamente e non concorrono al totale delle scorte riportato nel riepilogo.
Riconciliazione delle differenze
Confrontare la giacenza teorica e quella fisica alla stessa data e con la stessa UM. Documentare consumi, rotture, omaggi, trasferimenti e altri movimenti senza duplicarli.
Differenza = quantità fisica − quantità teorica.
| Rif. / articolo | UM | Quantità teorica | Quantità fisica | Differenza + / − | Causa e documento | Intervento / responsabile |
|---|---|---|---|---|---|---|
| ________ | ____ | ______ | ______ | ______ | ________ | ________ |
| ________ | ____ | ______ | ______ | ______ | ________ | ________ |
| ________ | ____ | ______ | ______ | ______ | ________ | ________ |
| ________ | ____ | ______ | ______ | ______ | ________ | ________ |
Esito e riepilogo delle scorte di proprietà
| Totale al costo € | Rettifiche in diminuzione € | Totale finale € |
|---|---|---|
| ________________ | ________________ | ________________ |
Riportare la somma di tutte le schede di valorizzazione, senza duplicazioni. Escludere i beni di terzi e le attrezzature.
☐ Conteggio verificato
☐ Differenze risolte
☐ Verifiche ancora aperte
Riserve, attività residue, responsabili e termini:
________________________________________________________________
________________________________________________________________
________________________________________________________________
Numero complessivo delle pagine / schede: ____________________
Allegati e documenti richiamati:
________________________________________________________________
________________________________________________________________
Sottoscrizioni
La sottoscrizione conferma la rilevazione e la verifica secondo il perimetro e i criteri indicati, con le eventuali riserve annotate.
Responsabile della rilevazione
Nome e cognome: ________________________________________
Ruolo: ________________________________________
Data: ____________________
Firma: ________________________________________
Responsabile della verifica
Nome e cognome: ________________________________________
Ruolo: ________________________________________
Data: ____________________
Firma: ________________________________________
Luogo e data: ________________________________________
Fac Simile Inventario Bar Word
In questa sezione è presente un modello inventario bar da scaricare. Il modulo inventario bar compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile inventario bar può essere convertito in PDF o stampato.

Modello Inventario Bar PDF Editabile
Di seguito viene messo a disposizione un modello inventario bar PDF editabile da compilare.
Fac Simile Inventario Bar Excel
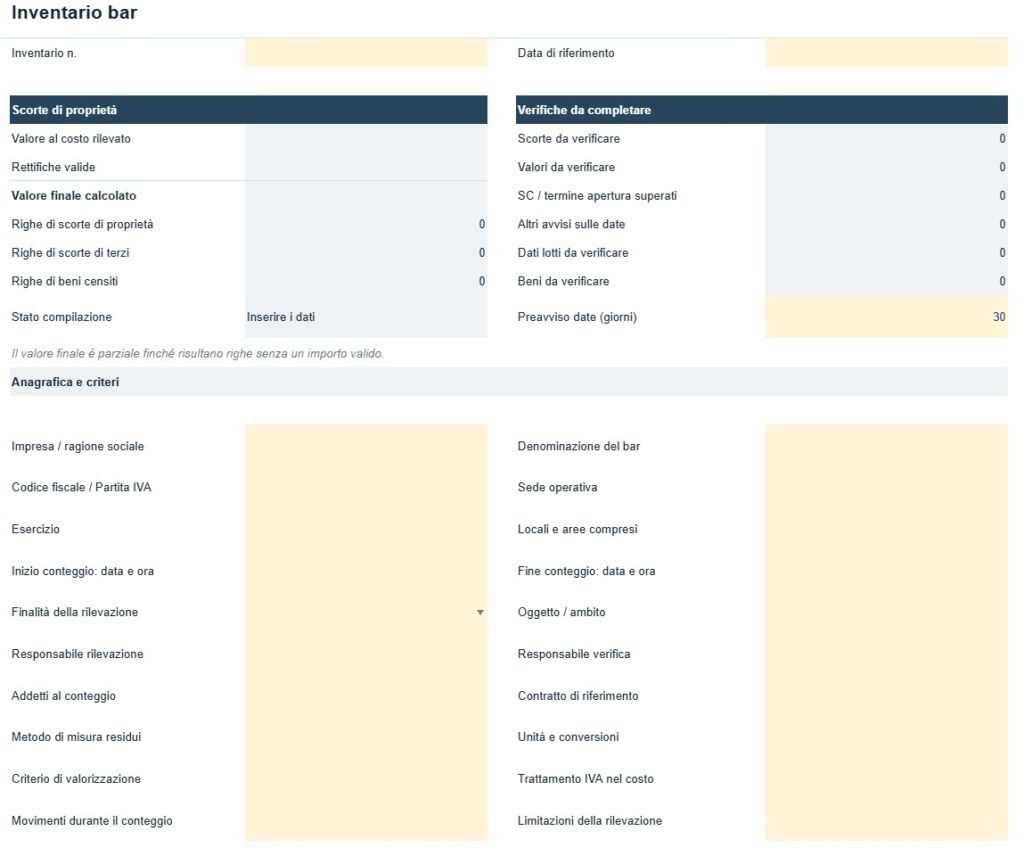
In questa sezione è possibile trovare un fac simile inventario bar Excel.