
In questa pagina è possibile trovare un fac simile piano di riparto della liquidazione da scaricare e compilare.
Indice
Piano di Riparto della Liquidazione
Il piano di riparto della liquidazione indica come distribuire il patrimonio rimasto al termine della liquidazione di una società. Nella liquidazione volontaria, il documento riguarda quanto spetta ai soci dopo la sistemazione dei debiti e degli oneri conclusivi. Nella liquidazione giudiziale, invece, il progetto di ripartizione serve principalmente a distribuire le somme ai creditori secondo le regole concorsuali. Individuare la procedura è quindi il primo passaggio: destinatari, criteri e modalità di contestazione sono differenti. Per le società di capitali, come Srl e Spa, il riferimento è l’articolo 2492 del codice civile. Compiuta la liquidazione, i liquidatori redigono il bilancio finale, indicando la parte spettante a ciascun socio o azione. Il piano di riparto specifica questa attribuzione e deve risultare coerente con il patrimonio netto finale. Può essere inserito nella documentazione del bilancio oppure predisposto come prospetto separato collegato ad essa. Un semplice elenco di bonifici, privo dei criteri di attribuzione, non chiarisce adeguatamente il risultato delle operazioni.
La somma presente sul conto corrente non coincide necessariamente con l’importo distribuibile. Prima del riparto occorre considerare i debiti residui, le imposte, i compensi e le spese ancora necessarie alla chiusura. L’articolo 2491 consente acconti ai soci soltanto quando dai bilanci risulta che la distribuzione non compromette la disponibilità delle somme necessarie a soddisfare integralmente e tempestivamente i creditori. Il liquidatore può richiedere garanzie ai beneficiari e risponde personalmente e solidalmente dei danni causati ai creditori dalla violazione di questa disposizione.
Nel prospetto conviene identificare la società, i liquidatori, la data del bilancio finale e i soci beneficiari. Per ciascuno bisogna rendere comprensibili il diritto alla distribuzione, l’importo complessivo attribuito, gli eventuali acconti già ricevuti e il saldo. Le percentuali di partecipazione costituiscono normalmente un riferimento, ma occorre verificare lo statuto e gli eventuali diritti particolari. Il rimborso di un finanziamento del socio va distinto dall’attribuzione della quota di liquidazione, perché deriva da un rapporto diverso e può essere soggetto a regole proprie.
Se, per esempio, il patrimonio effettivamente ripartibile è di 30.000 euro e due soci hanno diritto rispettivamente al 60% e al 40%, le attribuzioni sono di 18.000 e 12.000 euro, prima di considerare eventuali acconti. Il totale delle quote deve coincidere con l’attivo destinato alla distribuzione. Se vengono assegnati beni anziché denaro, occorre descriverli, esplicitare i valori utilizzati e verificare le formalità necessarie al trasferimento. Per organizzare i documenti può essere utile il fac simile di bilancio finale di liquidazione, da adattare alla situazione concreta.
Il bilancio finale delle società di capitali viene sottoscritto dai liquidatori e depositato nel Registro delle imprese, con le relazioni degli organi di controllo e del revisore quando presenti e dovute. Entro novanta giorni dall’iscrizione dell’avvenuto deposito, ciascun socio può proporre reclamo davanti al tribunale, in contraddittorio con i liquidatori. Decorso il termine senza reclami, il bilancio si intende approvato. Non bisogna confondere questa procedura con l’approvazione assembleare ordinaria del bilancio d’esercizio, né calcolare il termine dalla sola data riportata sul documento.
L’articolo 2493 prevede inoltre che la quietanza rilasciata senza riserve al pagamento dell’ultima quota di riparto comporti approvazione del bilancio, indipendentemente dal decorso del termine. La documentazione deve attestare operazioni realmente avvenute: una dichiarazione di incasso non va sottoscritta anticipatamente. Prima del deposito occorre anche verificare l’eventuale registrazione fiscale del bilancio con assegnazioni ai soci.
Per le società in nome collettivo, l’articolo 2311 segue un percorso diverso: il bilancio sottoscritto dai liquidatori e il piano di riparto devono essere comunicati ai soci mediante raccomandata e si intendono approvati se non vengono impugnati entro due mesi dalla comunicazione. Non è quindi corretto applicare automaticamente il termine di novanta giorni previsto per le società di capitali. Anche la modulistica deve riflettere la forma giuridica della società.
La cancellazione dal Registro delle imprese non rende irrilevanti i debiti rimasti insoddisfatti. Per le società di capitali, l’articolo 2495 permette ai creditori di agire contro i soci entro l’ammontare delle somme riscosse in base al bilancio finale e contro i liquidatori quando il mancato pagamento dipende dalla loro colpa. Un piano verificabile, accompagnato dalle prove dei pagamenti e dalla documentazione contabile, consente di ricostruire le attribuzioni e valutare eventuali responsabilità.
Esempio di Piano di Riparto della Liquidazione
Di seguito è possibile trovare un esempio di piano di riparto della liquidazione.
PIANO DI RIPARTO FINALE DI LIQUIDAZIONE
Liquidazione volontaria di società di capitali
Allegato al bilancio finale di liquidazione al [gg/mm/aaaa]
Ai sensi degli articoli 2492 e seguenti del codice civile
Compilare i campi tra parentesi quadre, eliminare le alternative non applicabili e adeguare le tabelle al numero dei soci.
Dati della società e dei liquidatori
Denominazione sociale: [denominazione] in liquidazione
Forma giuridica: [Srl / Spa / altra società di capitali]
Sede legale: [indirizzo completo]
Codice fiscale: [codice fiscale]
Partita IVA: [partita IVA]
Registro delle imprese di: [provincia]
Numero REA: [numero]
Capitale sociale: euro [importo], versato per euro [importo]
Liquidatore o liquidatori: [nome, cognome e codice fiscale di ciascun liquidatore]
Atto di nomina: [estremi e data]
Iscrizione della nomina nel Registro delle imprese: [data]
Atto di scioglimento e messa in liquidazione: [estremi e data]
Presupposti del riparto
Il/I sottoscritto/i liquidatore/i, sulla base del bilancio finale di liquidazione al [data] e delle risultanze contabili, redige/redigono il presente piano, che costituisce parte integrante del bilancio finale e individua le attribuzioni spettanti ai soci.
Le operazioni compiute e la sistemazione delle posizioni residue sono descritte nella relazione del liquidatore e negli allegati richiamati nel presente documento.
Debiti, oneri di chiusura e rischi residui: [descrivere le posizioni esistenti, le modalità di estinzione o copertura e le somme escluse dal riparto, indicando importi, vincoli e documenti di supporto; riportare “nessuno” se non presenti].
Raccordo con il bilancio finale
| Riferimento | Voce | Importo in euro |
|---|---|---|
| A | Patrimonio netto finale residuo destinato ai soci | [importo] |
| B | Acconti sul riparto già attribuiti ai soci | [importo] |
| C | Attribuzione complessiva ai soci prima degli acconti: A + B | [importo] |
| D | Saldo residuo da attribuire: C − B, coincidente con A | [importo] |
La voce A rappresenta l’importo residuo dopo gli acconti, già al netto delle passività e degli oneri considerati nel bilancio finale. Gli stessi oneri non devono essere sottratti nuovamente. Gli importi delle attribuzioni sono esposti al lordo delle eventuali ritenute fiscali.
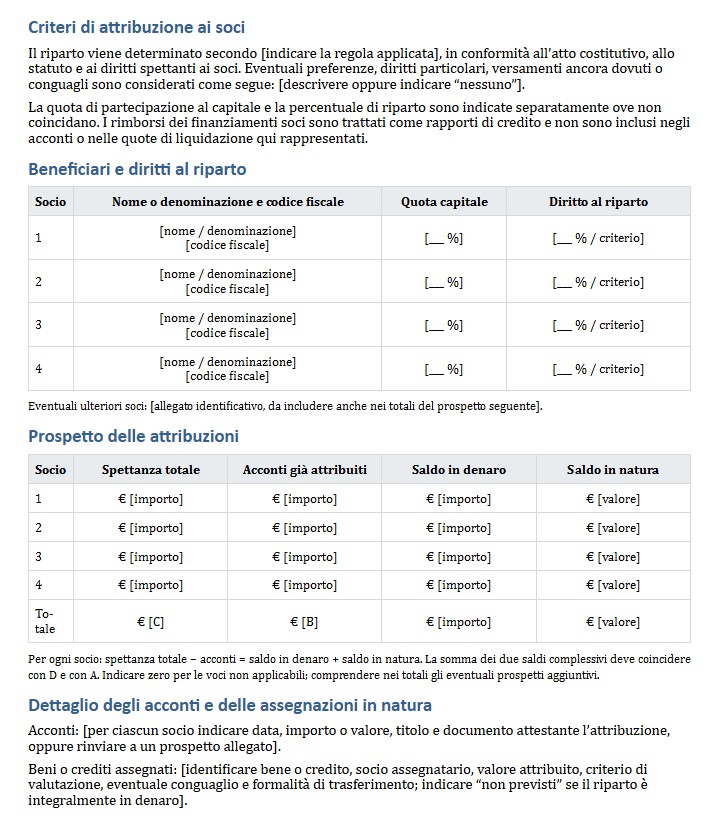
Criteri di attribuzione ai soci
Il riparto viene determinato secondo [indicare la regola applicata], in conformità all’atto costitutivo, allo statuto e ai diritti spettanti ai soci.
Eventuali preferenze, diritti particolari, versamenti ancora dovuti o conguagli sono considerati come segue: [descrivere e indicare i relativi riferimenti oppure riportare “nessuno”].
La quota di partecipazione al capitale e la percentuale di riparto sono indicate separatamente ove non coincidano. I rimborsi dei finanziamenti soci sono trattati come rapporti di credito e non sono inclusi negli acconti o nelle quote di liquidazione qui rappresentati.
Beneficiari e diritti al riparto
| Socio | Nome o denominazione e codice fiscale | Quota di capitale | Diritto al riparto |
|---|---|---|---|
| 1 | [nome o denominazione] [codice fiscale] |
[percentuale]% | [percentuale o criterio] |
| 2 | [nome o denominazione] [codice fiscale] |
[percentuale]% | [percentuale o criterio] |
| 3 | [nome o denominazione] [codice fiscale] |
[percentuale]% | [percentuale o criterio] |
| 4 | [nome o denominazione] [codice fiscale] |
[percentuale]% | [percentuale o criterio] |
Eventuali ulteriori soci: [indicare l’allegato identificativo, includendo le relative attribuzioni anche nei totali del prospetto seguente].
Prospetto delle attribuzioni
| Socio | Spettanza totale | Acconti già attribuiti | Saldo in denaro | Saldo in natura |
|---|---|---|---|---|
| 1 | € [importo] | € [importo] | € [importo] | € [valore] |
| 2 | € [importo] | € [importo] | € [importo] | € [valore] |
| 3 | € [importo] | € [importo] | € [importo] | € [valore] |
| 4 | € [importo] | € [importo] | € [importo] | € [valore] |
| Totale | € [C] | € [B] | € [totale in denaro] | € [totale in natura] |
Per ciascun socio: spettanza totale − acconti già attribuiti = saldo in denaro + saldo in natura. La somma dei saldi complessivi deve coincidere con le voci D e A del prospetto di raccordo. Indicare zero per le voci non applicabili e comprendere nei totali gli eventuali prospetti aggiuntivi.
Dettaglio degli acconti e delle assegnazioni in natura
Acconti già attribuiti: [per ciascun socio indicare data, importo o valore, titolo e documento attestante l’attribuzione, oppure rinviare a un prospetto allegato].
Beni o crediti assegnati: [identificare il bene o il credito, il socio assegnatario, il valore attribuito, il criterio di valutazione, l’eventuale conguaglio e le formalità di trasferimento; indicare “non previsti” se il riparto è integralmente in denaro].
Esecuzione delle attribuzioni
I saldi saranno attribuiti nel rispetto dei diritti dei creditori sociali e delle condizioni di legge, secondo le seguenti modalità e tempistiche: [specificare].
Per i pagamenti in denaro saranno utilizzate le coordinate comunicate dai beneficiari. I relativi estremi saranno conservati con la documentazione della liquidazione.
Le eventuali ritenute saranno determinate secondo il regime fiscale applicabile al singolo socio. Il dettaglio dell’importo lordo, della ritenuta e del netto corrisposto sarà documentato separatamente.
Le assegnazioni in natura saranno eseguite mediante gli atti e le formalità richiesti dalla natura dei beni o dei crediti.
Deposito e approvazione
Il presente piano sarà depositato unitamente al bilancio finale di liquidazione presso il Registro delle imprese competente, con le relazioni previste ove dovute, previo assolvimento degli eventuali obblighi di registrazione fiscale.
Ai sensi degli articoli 2492 e 2493 del codice civile, ciascun socio può proporre reclamo davanti al tribunale, in contraddittorio con i liquidatori, entro novanta giorni dall’iscrizione dell’avvenuto deposito del bilancio finale. In assenza di reclami nel termine, il bilancio si intende approvato.
Resta ferma l’approvazione derivante dalla quietanza senza riserve rilasciata al pagamento dell’ultima quota di riparto, ai sensi dell’articolo 2493, secondo comma, del codice civile.
Il presente piano non attesta l’avvenuto pagamento delle quote. Eventuali approvazioni espresse dei soci e quietanze saranno documentate con atti separati, coerenti con le operazioni effettivamente compiute.
Somme non riscosse e tutela dei creditori
Le somme spettanti ai soci non riscosse entro novanta giorni dall’iscrizione dell’avvenuto deposito del bilancio finale saranno depositate presso una banca con le indicazioni richieste dall’articolo 2494 del codice civile.
Restano salvi i diritti dei creditori sociali e le responsabilità previste dall’articolo 2495 del codice civile. L’approvazione dei soci non pregiudica tali diritti.
Documenti richiamati
Bilancio finale di liquidazione: [data]
Relazione del liquidatore: [data]
Eventuali relazioni degli organi di controllo e revisione: [estremi oppure “non previste”]
Ulteriori prospetti e documenti richiamati: [indicare gli allegati oppure riportare “nessuno”]
Sottoscrizione
Luogo [________________________], data [____/____/________]
Il liquidatore / I liquidatori
Nome e cognome [________________________________]
Firma __________________________________________
Nome e cognome [________________________________]
Firma __________________________________________
Fac Simile Piano di Riparto della Liquidazione Word da Scaricare
In questa sezione è presente un modello piano di riparto della liquidazione da scaricare. Il modulo piano di riparto della liquidazione compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile piano di riparto della liquidazione può essere convertito in PDF o stampato.
