
In questa pagina è possibile trovare un fac simile registro degli onorari dei professionisti Word, Excel e PDF da scaricare e compilare.
Indice
Come Compilare il Registro degli Onorari dei Professionisti
Il registro degli onorari dei professionisti serve a ricostruire i compensi dell’attività, collegando documenti emessi, clienti e pagamenti ricevuti. La denominazione utilizzata nei modelli commerciali non identifica, però, un unico registro obbligatorio per tutti. Per stabilire se un fac simile soddisfa gli obblighi fiscali occorre considerare il regime contabile adottato, le informazioni annotate e il coordinamento con le altre scritture. Un prospetto dedicato soltanto alle parcelle può essere utile senza rappresentare l’intera contabilità dello studio.
Il riferimento principale è l’articolo 19 del D.P.R. 600/1973, che disciplina le scritture degli esercenti arti e professioni. La disposizione richiede l’annotazione cronologica delle somme percepite, indicando l’importo al lordo e al netto delle spese anticipate, le generalità e l’indirizzo del soggetto che paga e gli estremi del documento emesso. Prevede inoltre la registrazione delle spese sostenute. Un registro degli onorari contenente esclusivamente operazioni attive deve quindi essere affiancato alle altre registrazioni necessarie. L’articolo 3 del D.P.R. 695/1996 consente di sostituire il registro previsto dall’articolo 19 con i registri IVA opportunamente integrati. Devono risultare separatamente anche le operazioni non soggette a registrazione IVA. Quando una fattura non viene incassata o pagata nell’anno di annotazione, occorre evidenziare i mancati incassi o pagamenti riferiti alle singole operazioni e registrarne successivamente gli importi nel periodo in cui avvengono. Non basta, pertanto, elencare le fatture e considerarle automaticamente riscosse. Per chi applica il regime forfettario la situazione cambia. L’Agenzia delle Entrate chiarisce che questi contribuenti sono esonerati dagli obblighi di registrazione e tenuta delle scritture contabili, ferma restando la conservazione dei documenti e gli altri adempimenti applicabili. Il registro degli onorari può essere mantenuto volontariamente per controllare gli incassi e predisporre i dati della dichiarazione. Le colonne relative all’IVA e alle ritenute non devono essere compilate come se si applicasse il regime ordinario.
Nella compilazione è opportuno distinguere il numero progressivo della registrazione dal numero della fattura e separare la data del documento da quella del pagamento. La descrizione deve consentire di riconoscere la prestazione e il cliente. Compenso, contributo previdenziale, imponibile IVA, imposta, ritenuta e anticipazioni vanno tenuti distinti, secondo il trattamento effettivamente applicabile. L’importo accreditato sul conto può essere inferiore al totale della fattura per effetto della ritenuta: registrare soltanto il bonifico senza questa distinzione può alterare la ricostruzione dei compensi.
Il reddito professionale segue generalmente il principio di cassa, con le eccezioni previste dal TUIR. L’articolo 54 contiene anche una regola per le somme corrisposte dal sostituto d’imposta e percepite dal professionista nel periodo successivo: l’imputazione segue il periodo in cui sorge l’obbligo di effettuare la ritenuta. Nei pagamenti a cavallo d’anno è quindi necessario verificare la documentazione. Per gli incassi parziali devono risultare gli importi effettivamente riscossi e il credito residuo, evitando duplicazioni.
Il riepilogo IVA eventualmente presente nel modello richiede una verifica distinta. I compensi fiscalmente rilevanti e l’IVA da liquidare non coincidono necessariamente per importo o periodo. Anche anticipazioni, rimborsi, contributi previdenziali e operazioni esenti richiedono una classificazione corretta. Per determinare l’imposta detraibile occorre coordinare i dati con il registro delle fatture di acquisto. La semplice differenza tra IVA delle parcelle e IVA delle spese non considera automaticamente tutte le limitazioni alla detrazione.
Le annotazioni devono rispettare ordine cronologico e tracciabilità. L’articolo 22 del D.P.R. 600/1973 stabilisce, per le scritture cronologiche, un termine non superiore a sessanta giorni, senza sostituire i diversi termini previsti per fatturazione e registrazioni IVA. Gli errori devono essere corretti rendendo comprensibile la rettifica. Una nota di credito deve restare collegata alla fattura originaria; cancellare la precedente registrazione senza lasciare traccia impedisce di ricostruire correttamente l’operazione.
Il registro può essere gestito elettronicamente. L’articolo 7, comma 4-quater, del D.L. 357/1994 riconosce la regolarità della tenuta e conservazione anche senza stampa periodica o conservazione sostitutiva, alle condizioni previste: durante i controlli i dati devono risultare aggiornati e venire stampati su richiesta degli organi procedenti, in loro presenza. Un file Excel richiede quindi aggiornamento, disponibilità e copie di sicurezza. Restano distinti gli obblighi di conservazione delle fatture elettroniche. L’articolo 22 impone inoltre di conservare le scritture fino alla definizione degli accertamenti relativi al periodo interessato, anche oltre i termini ordinari.
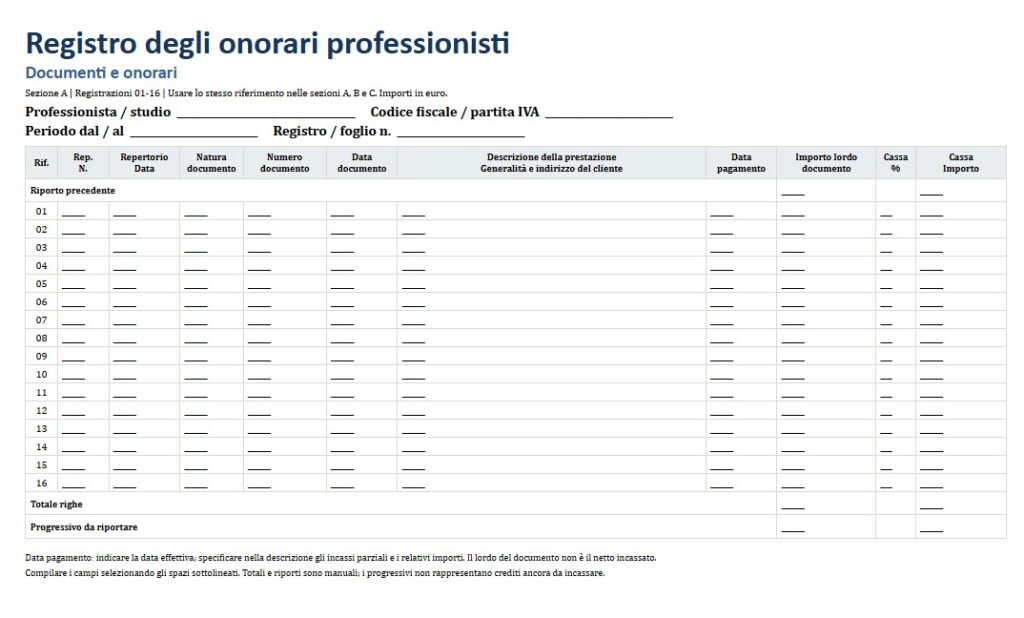
Fac Simile Registro degli Onorari dei Professionisti Word da Scaricare
In questa sezione è presente un modello registro degli onorari dei professionisti da scaricare. Il modulo registro degli onorari dei professionisti compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile registro degli onorari dei professionisti può essere convertito in PDF o stampato.

Modello Registro degli Onorari dei Professionisti PDF Editabile
Di seguito viene messo a disposizione un modello registro degli onorari dei professionisti PDF editabile da compilare.
Fac Simile Registro degli Onorari dei Professionisti Excel
In questa sezione è possibile trovare un fac simile registro degli onorari dei professionisti Excel.