
In questa pagina è possibile trovare un modello 14T PDF editabile da scaricare e compilare.
Indice
Come Compilare il Modello 14T
Il modello 14T è il modulo dell’Agenzia delle Entrate utilizzato per chiedere il riesame in autotutela degli aggiornamenti catastali derivanti dalle dichiarazioni sull’uso agricolo del suolo presentate agli organismi pagatori, come Agea. Serve quando la qualità di coltura registrata in Catasto presenta incongruenze rispetto a quella effettivamente dichiarata. La richiesta permette di segnalare l’errore e motivare la correzione proposta. Il riferimento normativo è l’articolo 2, comma 33, del decreto legge 262/2006, convertito dalla legge 286/2006. Dal 2007, le dichiarazioni sull’uso del suolo rese agli organismi pagatori, quando contengono correttamente le informazioni necessarie all’aggiornamento catastale, sostituiscono il relativo adempimento dichiarativo del contribuente. Agea elabora le proposte di aggiornamento e le trasmette all’Agenzia delle Entrate, che modifica i dati del Catasto Terreni e rende pubblici gli esiti attraverso la procedura prevista dalla legge.
Per comunicare una nuova variazione della coltura praticata, nei casi in cui occorra presentare la dichiarazione al Catasto, si utilizzano il modello 26 o il software Docte. Il modello 14T riguarda invece il riesame di un aggiornamento già effettuato sulla base dei dati degli organismi pagatori. Prima della compilazione occorre quindi individuare l’origine della difformità e verificare quale procedimento sia adatto alla situazione concreta. Il controllo può iniziare dal servizio dell’Agenzia dedicato alle variazioni colturali e alla ricerca delle particelle. Gli elenchi riportano gli identificativi catastali e le informazioni aggiornate, comprese qualità, classe, superficie e redditi dominicale e agrario. Questi dati vanno confrontati con la dichiarazione presentata all’organismo pagatore per l’annualità interessata. È utile conservare una copia dei risultati consultati, così da documentare la situazione dalla quale nasce la richiesta.
L’istanza è indirizzata alla Direzione provinciale dell’Agenzia delle Entrate, Ufficio provinciale Territorio, competente per l’ubicazione del terreno. Il richiedente inserisce i propri dati anagrafici, il codice fiscale, i recapiti e gli estremi del documento d’identità, precisando il titolo sul terreno. Per una persona giuridica si compilano anche i dati della società e la qualifica di chi agisce in sua rappresentanza. Nel prospetto delle particelle devono essere riportati il Comune, l’eventuale sezione, il foglio, il numero della particella e la porzione colturale interessata, insieme alla qualità catastale ritenuta corretta. Occorre inoltre identificare la data dell’aggiornamento contestato. La porzione merita attenzione: una stessa particella può comprendere superfici con colture differenti, perciò la richiesta deve individuare precisamente l’area cui si riferisce. La motivazione collega la specie vegetale dichiarata nell’anno interessato alla qualità catastale richiesta. Le caselle del modulo consentono di precisare la presenza della risorsa irrigua, l’inserimento della coltura in una rotazione agraria oppure altre circostanze. Queste informazioni devono descrivere condizioni effettive e verificabili. La qualità catastale rappresenta una classificazione della coltura: la semplice indicazione della pianta presente, senza spiegare il contesto agronomico rilevante, può lasciare incompleta la ricostruzione proposta all’ufficio.
Per rendere verificabile la domanda è opportuno allegare la documentazione pertinente. La copia della dichiarazione trasmessa all’organismo pagatore permette di confrontare quanto comunicato con quanto registrato. Secondo il motivo della contestazione possono essere utili documenti del fascicolo aziendale, elementi sulla disponibilità dell’irrigazione o una relazione tecnica. Gli allegati dovrebbero riferirsi all’annualità e alle particelle contestate. Un cambiamento avvenuto successivamente, infatti, non dimostra da solo che il precedente aggiornamento fosse errato. Se mancano documenti necessari a comprendere l’aggiornamento, si può valutare una richiesta di accesso agli atti, nei limiti e secondo i presupposti applicabili. Per prepararla può essere utile la guida al modello 19T per l’accesso ai documenti catastali. L’acquisizione dei documenti consente di formulare una contestazione precisa, indicando il dato registrato, quello ritenuto corretto e gli elementi che giustificano la modifica.
Il modello 14T deve essere datato e sottoscritto. Prima della presentazione occorre verificare i canali accettati dall’ufficio competente e le relative istruzioni operative, anche per l’eventuale trasmissione tramite PEC. In caso di invio della scansione firmata a mano, va allegata copia del documento d’identità. Se interviene un delegato, occorre documentare l’incarico. È consigliabile conservare il modulo inviato, gli allegati e la ricevuta di consegna o di protocollazione.
La presentazione dell’autotutela non interrompe né sospende il termine per impugnare l’aggiornamento. Per le variazioni derivanti dalla procedura prevista dall’articolo 2, comma 33, il termine speciale per proporre ricorso è di 120 giorni dalla pubblicazione in Gazzetta Ufficiale del comunicato dell’Agenzia. I 60 giorni di pubblicizzazione degli elenchi costituiscono un periodo diverso. Chi intende tutelarsi anche davanti alla Corte di giustizia tributaria deve quindi controllare tempestivamente la data di pubblicazione relativa al proprio aggiornamento.
Dopo l’invio è opportuno seguire l’esito della richiesta e rispondere alle eventuali richieste di chiarimenti. Se l’ufficio accoglie l’istanza, una nuova consultazione catastale permette di verificare la correzione. Le conseguenze sulle dichiarazioni fiscali o sui tributi eventualmente interessati devono essere valutate separatamente, considerando il contenuto del provvedimento e la decorrenza riconosciuta alla rettifica.
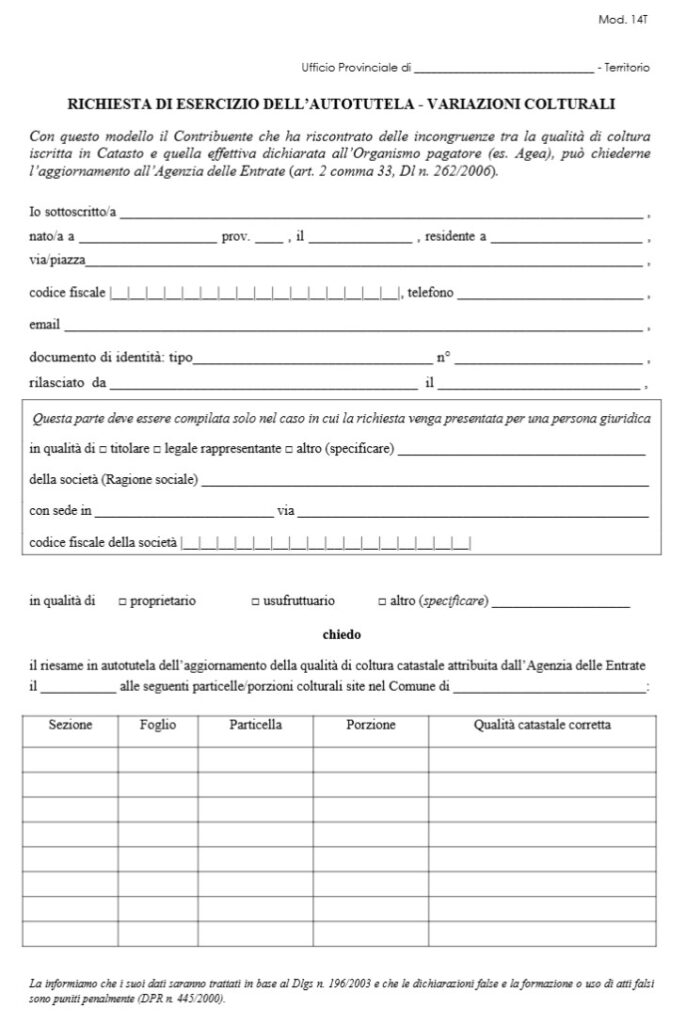
Modello 14T PDF Editabile
Di seguito viene messo a disposizione un modello 14T PDF editabile da compilare.
