
In questa pagina è possibile trovare un modello 20T PDF editabile da scaricare e compilare.
Indice
Come Compilare il Modello 20T
Il modello 20T è la domanda di revisione della rendita catastale con cui il contribuente chiede all’Agenzia delle Entrate di verificare il classamento di un fabbricato. Serve quando il reddito dell’immobile presenta, per un triennio, uno scostamento rilevante rispetto alla rendita catastale. La presentazione richiede documenti e calcoli che dimostrino la situazione dichiarata.
Il riferimento richiamato dal modulo è l’articolo 38 del D.P.R. 917/1986, consultabile nella banca dati normativa del Ministero dell’Economia e delle Finanze. La disposizione prevede una verifica quando il reddito lordo effettivo differisce dalla rendita catastale per almeno il 50% di questa, per un triennio. Il testo legislativo comprende quindi anche uno scostamento esattamente pari al 50%, benché il modello utilizzi l’espressione oltre il 50%. Il reddito lordo effettivo corrisponde ai canoni risultanti dai contratti di locazione. In mancanza di contratti, viene determinato confrontando i canoni di immobili simili situati nello stesso edificio o in fabbricati vicini. Un immobile sfitto, pertanto, non può essere considerato automaticamente privo di redditività ai fini di questa verifica. Allo stesso modo, il parametro da considerare non è il fatturato dell’attività commerciale esercitata nei locali e non è l’utile dell’impresa che li utilizza. Il confronto richiede valori economicamente omogenei. La rendita catastale è riferita all’epoca estimativa 1988-1989, mentre i canoni riguardano gli anni esaminati. Il prontuario della Direzione regionale del Piemonte dell’Agenzia delle Entrate illustra la riconduzione dei redditi a quel biennio mediante indici ISTAT FOI e, per le richieste di riduzione trattate, verifica il requisito per ciascun anno. Non basta quindi confrontare senza correzioni un affitto attuale con la rendita in visura. È opportuno far verificare il procedimento di calcolo da un tecnico esperto di estimo catastale.
Nel modello devono essere riportati i dati anagrafici del richiedente, il codice fiscale, la residenza, i recapiti e gli estremi del documento di identità. Va precisata la qualità in cui si agisce rispetto all’immobile. Il fabbricato viene identificato attraverso Comune, eventuale sezione, foglio, particella e subalterno. Per una società occorre completare anche il riquadro relativo al rappresentante e alla persona giuridica. Seguono gli importi dei tre anni, la rendita catastale, la richiesta, la data e la firma. Prima di compilare gli importi, conviene predisporre un prospetto di lavoro che permetta di ricostruire ogni passaggio. Per ciascun anno deve risultare chiaro quale contratto sia stato utilizzato, quale canone sia applicabile e come siano state considerate eventuali modifiche intervenute durante il periodo. Un accordo di riduzione del canone va documentato, senza sostituire semplicemente l’importo originario con una cifra inferiore. Se il confronto riguarda immobili simili, occorre spiegare perché siano comparabili per caratteristiche, ubicazione e destinazione. Gli allegati devono consentire all’ufficio di controllare la richiesta senza dover ricostruire dati mancanti. È utile accompagnare la domanda con una visura aggiornata, i contratti utilizzati e un prospetto dei conteggi, richiamando nel testo i documenti pertinenti. Una relazione tecnica può chiarire le caratteristiche dell’immobile e il metodo adottato. Non va presentata come obbligatoria in ogni situazione, ma può risultare determinante quando la verifica dipende da valutazioni estimative o dalla scelta di immobili comparabili.
Occorre distinguere questa procedura dalla correzione di un errore presente negli archivi catastali. Un’intestazione sbagliata, un identificativo trascritto male o un dato non coerente con la documentazione richiedono di individuare la procedura di rettifica appropriata. Per queste esigenze può essere utile consultare la pagina dedicata al modello 9T per le istanze catastali. Prima di scegliere il modulo, bisogna quindi chiarire se si contesta un errore oppure si chiede una revisione fondata sull’andamento del reddito.
Una distinzione ulteriore riguarda le modifiche materiali del fabbricato. Frazionamenti, fusioni, cambi di destinazione e altre variazioni rilevanti possono richiedere un aggiornamento catastale predisposto da un professionista attraverso DOCFA. Il modello 20T non sostituisce tali adempimenti. Se la diminuzione della redditività si accompagna a trasformazioni dell’immobile, il tecnico deve valutare quale procedura corrisponda alla situazione effettiva, evitando di utilizzare la domanda di revisione per omettere un aggiornamento necessario.
La domanda va indirizzata all’Ufficio provinciale competente per i servizi catastali del luogo in cui si trova il fabbricato. Prima dell’invio è opportuno consultare i recapiti e le istruzioni dell’ufficio sul sito dell’Agenzia delle Entrate, verificando il canale di presentazione ammesso, le modalità di sottoscrizione e l’eventuale imposta di bollo. Quando interviene un delegato, vanno verificati anche i documenti necessari a dimostrarne l’incarico. La ricevuta di consegna e il numero di protocollo devono essere conservati insieme agli allegati.
La presentazione non equivale all’accoglimento della richiesta e non consente di applicare autonomamente una rendita inferiore. L’esito deve essere valutato anche rispetto alla decorrenza degli effetti fiscali, che non può essere estesa indistintamente a tutti i tributi o a tutte le annualità. Se è già stato notificato un atto che si intende contestare, occorre verificare separatamente i rimedi e i termini applicabili, senza affidare la tutela dei propri diritti al solo deposito del modello 20T.
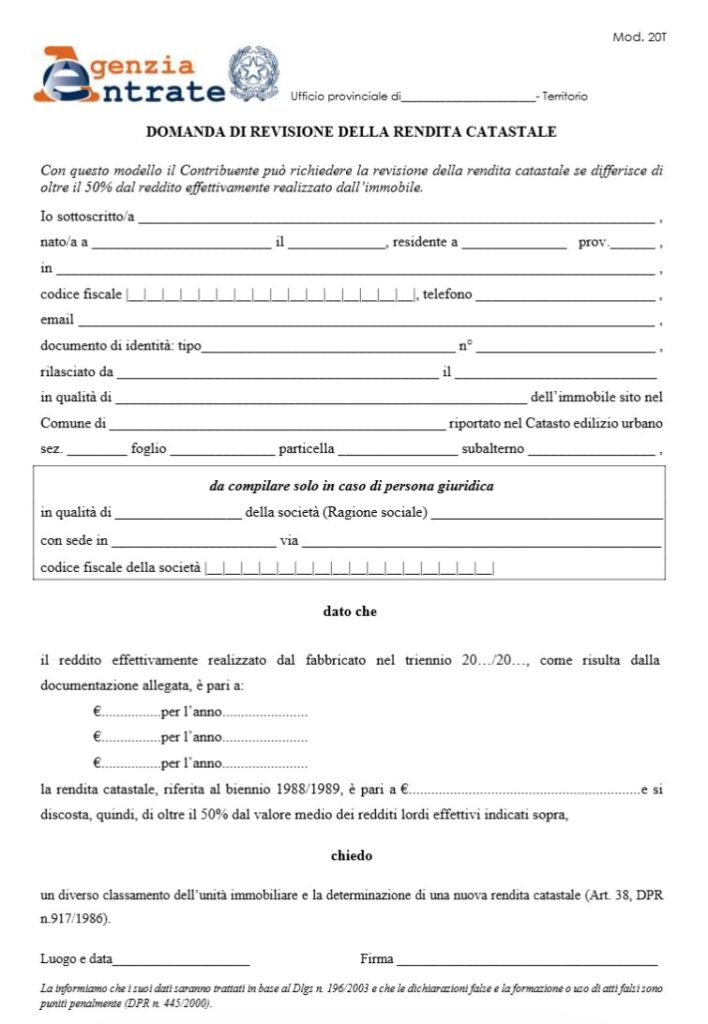
Modello 20T PDF Editabile
Di seguito viene messo a disposizione un modello 20T PDF editabile da compilare.
