
In questa pagina è possibile trovare un fac simile rendiconto di gestione ex art. 116 l.fall. da scaricare e compilare.
Indice
Come si Compila il Rendiconto di Gestione Ex Art. 116 L.fall.
Il rendiconto di gestione ex articolo 116 della legge fallimentare è il documento con cui il curatore presenta al giudice delegato le operazioni contabili compiute e l’attività svolta nell’amministrazione della procedura. Consente di verificare come è stato gestito il patrimonio, quali risultati sono stati ottenuti e come sono state impiegate le somme disponibili. La sua approvazione precede, nell’ordinaria conclusione della liquidazione, il riparto finale.
Prima di predisporlo occorre individuare la normativa applicabile. L’articolo 116 del R.D. 267/1942 continua a regolare i fallimenti soggetti alla disciplina transitoria dell’articolo 390 del Codice della crisi. Vi rientrano le procedure pendenti al 15 luglio 2022 e quelle aperte successivamente sulla base di ricorsi depositati prima di tale data. Per la liquidazione giudiziale disciplinata dal D.Lgs. 14/2019, il riferimento è invece l’articolo 231 CCII, che richiede espressamente anche l’illustrazione delle modalità di attuazione del programma di liquidazione e dei relativi risultati.
Il curatore presenta il conto dopo avere completato la liquidazione dell’attivo e prima della distribuzione finale ai creditori. L’obbligo sussiste inoltre quando cessa dalle funzioni durante la procedura, per esempio a seguito di sostituzione o revoca. In questa situazione il documento riguarda il periodo effettivamente amministrato e deve permettere di ricostruire le operazioni compiute fino alla cessazione dell’incarico.
La redazione deve comprendere una parte descrittiva della gestione. Il curatore illustra le attività di acquisizione e conservazione dei beni, le vendite effettuate, il recupero dei crediti e le iniziative giudiziarie intraprese. È opportuno spiegare le scelte rilevanti, le difficoltà incontrate e le ragioni degli eventuali scostamenti rispetto alle attività programmate.
La parte contabile deve rappresentare analiticamente le entrate e le uscite. Ogni movimento dovrebbe risultare identificabile attraverso data, causale, importo e riferimento al documento giustificativo. Occorre distinguere gli incassi derivanti dalle diverse attività e i pagamenti eseguiti, evidenziando anche gli eventuali riparti già effettuati.
Prima del deposito è opportuno confrontare il saldo contabile con le disponibilità effettive del conto intestato alla procedura e spiegare qualsiasi differenza. Gli estratti conto e i giustificativi devono consentire di controllare i dati esposti. Il registro giornale del fallimento costituisce una base utile per questa verifica. Bisogna inoltre distinguere le spese già pagate da quelle ancora da sostenere, evitando di presentare come liberamente distribuibili somme destinate a obblighi della procedura.
Il documento identifica tribunale, numero della procedura, debitore, giudice delegato e curatore, precisando il periodo rendicontato. Il deposito avviene nel fascicolo telematico secondo le regole applicabili. Vanno verificate anche le istruzioni del tribunale competente, che può mettere a disposizione schemi e richiedere specifici prospetti o allegati.
Il giudice dispone il deposito del conto e fissa l’udienza. Il curatore comunica immediatamente questi adempimenti ai creditori ammessi al passivo, agli opponenti e ai creditori prededucibili non soddisfatti, trasmettendo tramite PEC copia del rendiconto e l’avviso relativo alle contestazioni. Anche il fallito deve ricevere il documento e la data dell’udienza; quando la comunicazione telematica non è possibile, l’articolo 116 prevede la raccomandata con avviso di ricevimento.
L’udienza deve rispettare un intervallo di almeno quindici giorni dalla comunicazione del rendiconto a tutti i creditori. Osservazioni e contestazioni possono essere presentate fino a cinque giorni prima dell’udienza, con le modalità richiamate dall’articolo 93, secondo comma. È quindi necessario controllare le ricevute delle comunicazioni.
Se all’udienza non emergono contestazioni, oppure viene raggiunto un accordo su quelle formulate, il giudice approva il conto con decreto. In caso contrario, fissa l’udienza davanti al collegio, che decide in camera di consiglio. L’approvazione riguarda il rendiconto e va distinta dai successivi provvedimenti sul compenso e sulla distribuzione delle somme.
L’articolo 117 della legge fallimentare prevede infatti che il giudice delegato ordini il riparto finale dopo l’approvazione del conto e la liquidazione del compenso del curatore, sentite le sue proposte. Nella preparazione del documento occorre quindi mantenere coerenti rendiconto, disponibilità bancarie e somme destinate agli adempimenti conclusivi.
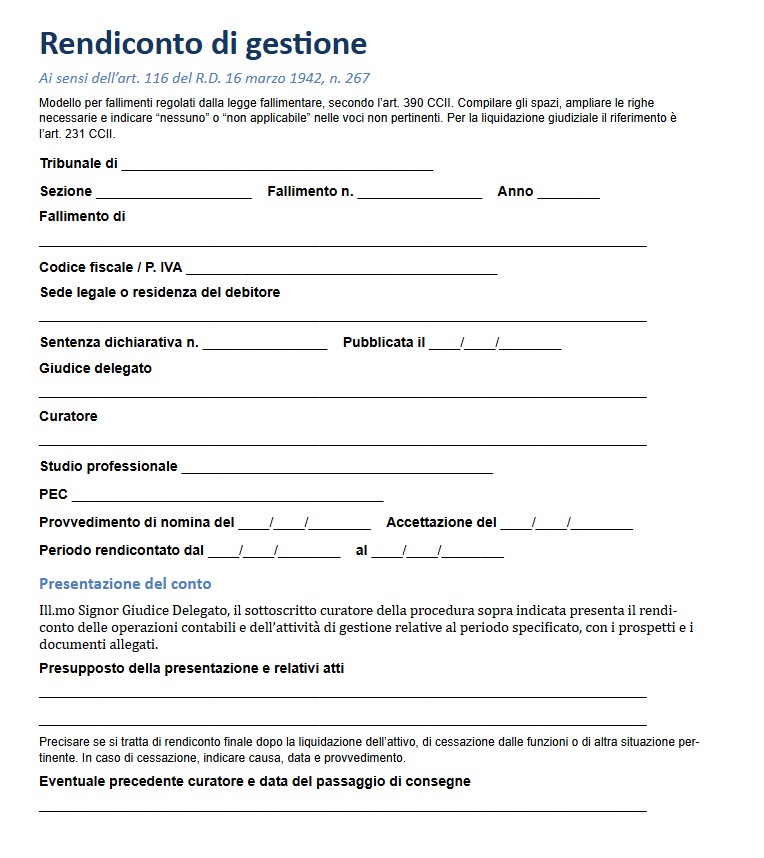
Esempio Rendiconto Di Gestione Ex Art. 116 L.fall.
Di seguito è possibile trovare un esempio di rendiconto di gestione ex art. 116 l.fall..
RENDICONTO DI GESTIONE EX ART. 116 L.FALL.
Ai sensi dell’articolo 116 del R.D. 16 marzo 1942, n. 267.
Modello destinato ai fallimenti regolati dalla legge fallimentare secondo la disciplina transitoria dell’articolo 390 CCII. Per la liquidazione giudiziale il riferimento è l’articolo 231 CCII. Compilare gli spazi, aggiungere le righe necessarie e indicare “nessuno” o “non applicabile” nelle voci non pertinenti.
Dati della procedura
Tribunale di: ______________________________
Sezione: ______________________________
Fallimento n.: ______________ Anno: __________
Fallimento di:
____________________________________________________________
Codice fiscale o partita IVA: ______________________________
Sede legale o residenza del debitore:
____________________________________________________________
Sentenza dichiarativa n.: ______________________________
Data di pubblicazione: ____/____/________
Giudice delegato: ______________________________
Curatore: ______________________________
Studio professionale del curatore:
____________________________________________________________
PEC del curatore: ______________________________
Data del provvedimento di nomina: ____/____/________
Data di accettazione dell’incarico: ____/____/________
Periodo rendicontato: dal ____/____/________ al ____/____/________
Presentazione del conto
Ill.mo Signor Giudice Delegato,
il sottoscritto ________________________________________, curatore della procedura sopra indicata, presenta il rendiconto delle operazioni contabili e dell’attività di gestione relative al periodo specificato, con i prospetti e i documenti allegati.
Presupposto della presentazione del rendiconto e relativi atti:
____________________________________________________________
____________________________________________________________
Precisare se si tratta di rendiconto finale dopo la liquidazione dell’attivo, di cessazione dalle funzioni o di altra situazione pertinente. In caso di cessazione, indicare causa, data ed estremi del provvedimento.
Eventuale precedente curatore: ______________________________
Data del passaggio di consegne: ____/____/________
Estremi del verbale di consegna e precisazioni sul periodo amministrato:
____________________________________________________________
____________________________________________________________
Relazione sulla gestione dell’attivo
Situazione iniziale, beni, crediti e documenti acquisiti:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Inventario e misure adottate per la conservazione del patrimonio:
____________________________________________________________
____________________________________________________________
Programma di liquidazione, supplementi ed estremi dei provvedimenti di approvazione:
____________________________________________________________
____________________________________________________________
Vendite di aziende, immobili, beni mobili e altri diritti:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Descrivere i beni, le stime, le modalità e le date delle vendite, i prezzi, gli incassi e i provvedimenti richiamati. Allegare un prospetto distinto per ciascun bene quando necessario.
Recupero e cessione dei crediti, eventuali rinunce e relative motivazioni:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Esercizio provvisorio, affitto d’azienda e gestione dei rapporti pendenti:
____________________________________________________________
____________________________________________________________
Confronto con il programma di liquidazione, tempi, risultati e cause degli scostamenti:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Contenzioso e accertamento del passivo
Azioni giudiziarie intraprese, transazioni, esiti e giudizi ancora pendenti:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Indicare gli estremi dei procedimenti, le autorizzazioni, le somme richieste e recuperate, i costi sostenuti e le ragioni delle decisioni. Descrivere anche le valutazioni che hanno condotto a non intraprendere determinate azioni, quando rilevanti.
Stato passivo, decreti di esecutività, domande tardive e opposizioni:
____________________________________________________________
____________________________________________________________
| Categoria del credito ammesso | Importo ammesso in euro |
|---|---|
| Crediti prededucibili ammessi al passivo | ________________ |
| Crediti assistiti da ipoteca o pegno | ________________ |
| Crediti privilegiati, senza duplicare quelli sopra indicati | ________________ |
| Crediti chirografari | ________________ |
| Totale del passivo ammesso | ________________ |
Ammissioni con riserva, crediti prededucibili non soggetti a verifica e posizioni ancora da definire:
____________________________________________________________
____________________________________________________________
Riparti effettuati, con indicazione di date, provvedimenti, importi e categorie soddisfatte:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Incarichi professionali e adempimenti
Professionisti e ausiliari incaricati, attività svolte e provvedimenti di liquidazione dei compensi:
____________________________________________________________
____________________________________________________________
Eventuali compensi e pagamenti a carico dell’Erario:
____________________________________________________________
____________________________________________________________
Adempimenti fiscali e previdenziali eseguiti, crediti d’imposta e obblighi residui:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Riepilogo delle operazioni contabili
Riportare gli importi in euro riferiti al periodo rendicontato. Rappresentare gli effettivi flussi monetari, comprensivi delle componenti fiscali incassate o pagate. Ogni movimento deve essere conteggiato una sola volta. Il modello non esegue calcoli automatici.
| Rif. | Voce | Importo in euro |
|---|---|---|
| S | Disponibilità liquide all’inizio del periodo | ________________ |
| E1 | Realizzi da vendite di beni, aziende e diritti | ________________ |
| E2 | Incassi di crediti e somme derivanti da azioni giudiziarie o transazioni | ________________ |
| E3 | Canoni, gestione dell’impresa e altri frutti | ________________ |
| E4 | Rimborsi fiscali, interessi e altri rimborsi | ________________ |
| E5 | Ulteriori disponibilità acquisite, non comprese nella voce S | ________________ |
| E6 | Altri incassi, da specificare nel dettaglio analitico | ________________ |
| E | Totale entrate del periodo: E1 + E2 + E3 + E4 + E5 + E6 | ________________ |
| U1 | Spese di giustizia, amministrazione, conservazione e vendita | ________________ |
| U2 | Compensi e rimborsi a professionisti e ausiliari | ________________ |
| U3 | Tributi, contributi, ritenute e oneri bancari | ________________ |
| U4 | Acconti sul compenso e rimborsi al curatore | ________________ |
| U5 | Pagamenti ai creditori in esecuzione di riparti | ________________ |
| U6 | Altri pagamenti, da specificare nel dettaglio analitico | ________________ |
| U | Totale uscite del periodo: U1 + U2 + U3 + U4 + U5 + U6 | ________________ |
| D | Disponibilità liquide finali: S + E – U | ________________ |
I trasferimenti tra conti della procedura compresi nello stesso perimetro sono giroconti e devono essere evidenziati separatamente, senza aumentare i totali E e U. Le disponibilità ricevute dal precedente curatore e già comprese nel saldo iniziale S non costituiscono nuove entrate.
Criteri di imputazione, eventuali rettifiche e riferimenti al dettaglio analitico:
____________________________________________________________
____________________________________________________________
Conti speciali, masse separate e relativi prospetti allegati:
____________________________________________________________
____________________________________________________________
Dettaglio analitico dei movimenti
Compilare il prospetto oppure allegare il registro analitico completo, richiamandone gli estremi. Aggiungere tutte le righe necessarie per rappresentare l’intero periodo. Utilizzare i codici da E1 a E6 e da U1 a U6 del riepilogo precedente; identificare i giroconti con la lettera G.
Registro o prospetto contabile allegato, titolo, periodo e numero dell’allegato:
____________________________________________________________
____________________________________________________________
| Data | Rif. | Causale, soggetto e documento | Entrata € | Uscita € |
|---|---|---|---|---|
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
| __________ | ____ | ____________________ ____________________ |
__________ | __________ |
Totale complessivo delle entrate E: euro ________________________
Totale complessivo delle uscite U: euro ________________________
Se il dettaglio comprende più prospetti, riportare i totali dell’intero periodo, escludendo i giroconti interni. Per ciascuna operazione richiamare il giustificativo e, quando pertinente, il provvedimento autorizzativo.
Movimenti particolari, rettifiche, giroconti e relativa documentazione:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Riconciliazione delle disponibilità
Data della riconciliazione: ____/____/________
| Banca, conto, deposito o altra disponibilità | Saldo documentato in euro | Documento e data |
|---|---|---|
| ________________________ ________________________ |
________________ | ____________________ |
| ________________________ ________________________ |
________________ | ____________________ |
| ________________________ ________________________ |
________________ | ____________________ |
| Totale delle disponibilità documentate | ________________ | ____________________ |
Disponibilità liquide finali D risultanti dal rendiconto:
euro ________________________
Differenza tra disponibilità documentate e saldo D:
euro ________________________
Spiegazione delle eventuali differenze e raccordo con gli estratti conto:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Riconciliare valori riferiti alla stessa data. Distinguere i depositi vincolati e le somme destinate ai creditori irreperibili; non registrarli come spese già consumate quando restano compresi nelle disponibilità rendicontate.
Debiti e impegni residui
| Causale e creditore | Importo residuo in euro | Atto, scadenza o criterio di stima |
|---|---|---|
| Compenso finale del curatore | ________________ | ____________________ |
| Altri compensi e spese maturati Creditore: ____________________ |
________________ | ____________________ |
| Anticipazioni personali non rimborsate Soggetto: ____________________ |
________________ | ____________________ |
| Obblighi fiscali e spese di chiusura | ________________ | ____________________ |
| Accantonamenti e altre somme vincolate | ________________ | ____________________ |
| Altre obbligazioni Specificare: ____________________ |
________________ | ____________________ |
Distinguere gli importi liquidati da quelli richiesti o stimati. Gli importi non pagati non rientrano nelle uscite U. Evitare duplicazioni tra anticipazioni, debiti e accantonamenti.
Fondi spese ricevuti, utilizzi documentati ed eventuali somme ancora da giustificare o restituire:
____________________________________________________________
____________________________________________________________
Ulteriori pendenze e precisazioni sulle disponibilità residue:
____________________________________________________________
____________________________________________________________
Conclusioni sulla gestione
Stato della liquidazione, attività residue e prospettive della procedura:
____________________________________________________________
____________________________________________________________
____________________________________________________________
Se pertinente, indicare il presupposto di chiusura ai sensi dell’articolo 118 l.fall., gli eventuali giudizi pendenti e gli accantonamenti necessari. In caso di cessazione dalle funzioni, descrivere le attività da trasferire al curatore subentrante.
Eventuale passaggio di consegne, somme, documenti e atti da trasferire:
____________________________________________________________
____________________________________________________________
Documenti allegati
| N. | Documento ed estremi identificativi |
|---|---|
| ____ | Prospetto analitico o registro delle operazioni: ________________________________________ |
| ____ | Estratti conto e documentazione dei depositi aggiornati: ________________________________________ |
| ____ | Giustificativi e provvedimenti richiamati: ________________________________________ |
| ____ | Prospetti dei riparti, delle masse e dei conti speciali: ________________________________________ |
| ____ | Dettaglio dei compensi, delle anticipazioni e degli impegni residui: ________________________________________ |
| ____ | Ulteriori allegati: ________________________________________ |
Numerare soltanto i documenti effettivamente allegati e adattare le descrizioni. Per i documenti già presenti nel fascicolo, indicare la data e l’identificativo del deposito.
Istanza al giudice delegato
Il sottoscritto curatore, esposte le operazioni e le risultanze della gestione,
CHIEDE
che la S.V. Ill.ma disponga il deposito del presente conto e fissi l’udienza per il suo esame ai sensi dell’articolo 116 l.fall., nel rispetto del termine previsto dal secondo comma, e che, ricorrendone i presupposti all’esito del contraddittorio, il rendiconto sia approvato.
Il curatore provvederà alle comunicazioni del rendiconto e dell’udienza ai soggetti individuati dall’articolo 116, terzo comma, l.fall., con l’avviso relativo alle osservazioni e contestazioni, documentandone l’esito nel fascicolo della procedura.
La domanda di liquidazione del compenso e gli eventuali successivi atti di riparto o chiusura saranno presentati separatamente secondo la disciplina applicabile.
Luogo: ______________________________
Data: ____/____/________
Il curatore
Cognome e nome: ________________________________________
Firma: ________________________________________
Fac Simile Rendiconto Di Gestione Ex Art. 116 L.fall. Word da Scaricare
In questa sezione è presente un modello rendiconto di gestione ex art. 116 l.fall. da scaricare. Il modulo rendiconto di gestione ex art. 116 l.fall. compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile rendiconto di gestione ex art. 116 l.fall. può essere convertito in PDF o stampato.
