
In questa pagina è possibile trovare un fac simile prima nota cassa e banca Excel e PDF da scaricare e compilare.
Indice
Come Compilare la Prima Nota Cassa e Banca
La prima nota cassa e banca è un prospetto che raccoglie in ordine cronologico gli incassi e i pagamenti di un’attività. La parte relativa alla cassa segue il denaro contante, mentre quella bancaria registra i movimenti dei conti correnti. Serve a ricostruire l’origine delle somme, verificare le disponibilità e fornire al commercialista dati collegati ai documenti giustificativi. Il saldo rappresenta una disponibilità finanziaria: non coincide con l’utile, perché entrate e uscite possono avere una natura diversa da ricavi e costi.
Nella sua ordinaria funzione gestionale, la prima nota non è un registro obbligatorio imposto indistintamente a tutti. L’articolo 2214 del Codice civile prescrive all’imprenditore commerciale il libro giornale, il libro degli inventari e le ulteriori scritture richieste dalla natura e dalle dimensioni dell’impresa, escludendo i piccoli imprenditori dalle disposizioni di quel paragrafo. Gli obblighi fiscali dipendono invece dal regime applicabile. La prima nota affianca queste registrazioni e non sostituisce fatture, registri IVA o altri adempimenti dovuti. L’eventuale necessità di scritture ausiliarie va valutata concretamente, considerando l’organizzazione e le operazioni dell’impresa.
Per compilare il prospetto conviene partire dall’intestazione dell’attività, dal periodo considerato e dal saldo iniziale di ciascuna cassa o conto. Ogni movimento dovrebbe avere una data, un riferimento progressivo e una causale comprensibile, con l’indicazione della controparte e del documento collegato. L’importo va riportato come entrata oppure uscita, specificando il mezzo di pagamento. Il saldo successivo si ottiene aggiungendo le entrate e sottraendo le uscite al saldo precedente. Cassa e singoli conti bancari devono essere distinguibili, anche quando vengono gestiti nello stesso foglio elettronico. Un versamento di 500 euro prelevati dalla cassa aziendale comporta un’uscita dalla cassa e un’entrata sul conto: il trasferimento non genera un nuovo ricavo. Le due registrazioni vanno collegate con una causale comune. Lo stesso criterio vale per i giroconti tra conti della medesima attività, evitando che la somma venga conteggiata come incasso da un cliente.
La data della fattura va distinta da quella del relativo pagamento. Se una fattura viene saldata in più tranche, nella prima nota finanziaria si annotano i singoli importi effettivamente movimentati, mantenendo il collegamento al documento originario. È utile richiamare una quietanza di pagamento dell’acconto quando il creditore attesta l’incasso parziale. Finanziamenti, apporti del titolare e rimborsi devono avere causali specifiche: registrarli come generici ricavi o costi può alterare la successiva contabilizzazione. La rilevanza fiscale dell’operazione segue le regole del regime adottato, che possono fondarsi sul criterio di cassa o di competenza. Il controllo periodico richiede il confronto tra il saldo di cassa e il contante effettivamente presente, oltre alla riconciliazione dei movimenti bancari con l’estratto conto. La Banca d’Italia distingue data contabile, data disponibile e data valuta: quest’ultima riguarda il calcolo degli interessi e non coincide necessariamente con il giorno dell’operazione. Le differenze temporanee vanno spiegate. Per gli incassi POS occorre inoltre distinguere il corrispettivo, l’accredito bancario e le eventuali commissioni, senza duplicare l’entrata.
Un saldo negativo della cassa contanti segnala un’anomalia, perché materialmente non si può spendere denaro inesistente. Occorre quindi verificare omissioni, duplicazioni e pagamenti sostenuti personalmente dal titolare, documentando le rettifiche. La giurisprudenza illustrata da FiscoOggi riconosce alla cassa negativa un possibile valore presuntivo di ricavi non contabilizzati. Il problema non si risolve inserendo versamenti privi di riscontro. Il saldo negativo di un conto bancario, invece, può derivare dall’utilizzo di un affidamento. Occorre distinguere le due situazioni anche nella lettura dei saldi riepilogativi.
La registrazione interna non dimostra, da sola, la deducibilità fiscale di una spesa o il diritto alla detrazione dell’IVA. Servono i documenti e le condizioni richiesti dalla disciplina applicabile. La causale dovrebbe permettere di recuperare rapidamente fattura, ricevuta o contabile bancaria. Per i pagamenti in contanti una ricevuta sottoscritta dal creditore documenta l’avvenuto pagamento, ferma restando la necessità del documento fiscale quando previsto.
È opportuno conservare la prima nota insieme ai giustificativi. Per le scritture soggette all’articolo 2220 del Codice civile, il termine è di dieci anni dall’ultima registrazione; l’articolo 22 del DPR 600/1973 prevede il prolungamento nei casi di accertamenti ancora da definire. Nel lavoro quotidiano conviene aggiornare il prospetto con regolarità, proteggere le formule, effettuare copie di sicurezza e lasciare traccia delle correzioni, così da poter ricostruire ogni modifica.
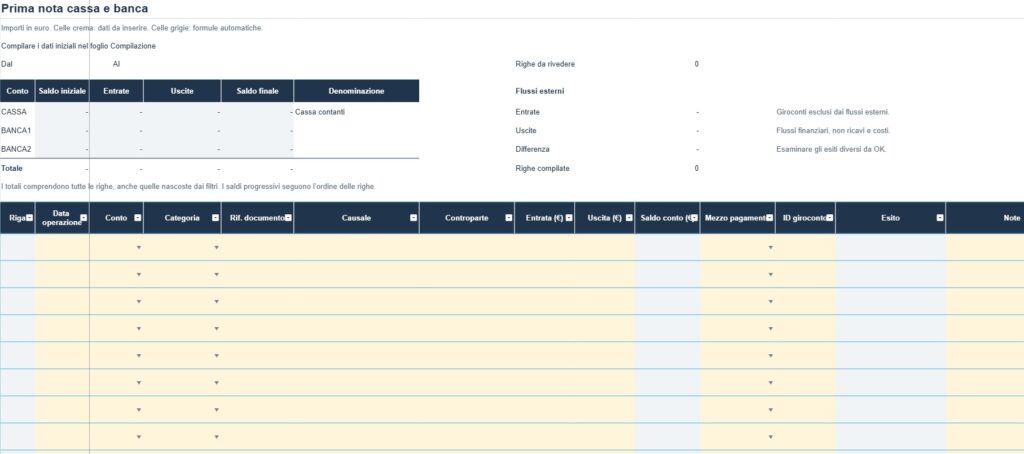
Fac Simile Prima Nota Cassa e Banca Excel da Scaricare
In questa sezione è presente un modello prima nota cassa e banca Excel da scaricare. La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.

Modello Prima Nota Cassa e Banca PDF Editabile
Di seguito viene messo a disposizione un modello prima nota cassa e banca PDF editabile da compilare.