
In questa pagina è possibile trovare un fac simile registro di contabilità condominiale Word, Excel e PDF da scaricare e compilare.
Indice
Come Compilare il Registro di Contabilità Condominiale
Il registro di contabilità condominiale raccoglie i movimenti finanziari del condominio e permette di ricostruire come vengono incassate e utilizzate le somme destinate alla gestione comune. La sua tenuta rientra tra gli obblighi dell’amministratore previsti dall’articolo 1130, numero 7, del codice civile. La norma richiede di annotare ogni singolo movimento in entrata e in uscita, rispettando l’ordine cronologico ed effettuando la registrazione entro trenta giorni dall’operazione. Non è quindi sufficiente ricostruire tutti gli incassi e i pagamenti soltanto alla chiusura dell’esercizio.
Il codice civile consente espressamente la tenuta informatizzata del registro. È possibile utilizzare un supporto cartaceo, un foglio elettronico o un programma gestionale, sempre che il sistema permetta di rispettare gli obblighi di registrazione e di consultare i dati. La disposizione non impone un modello grafico prestabilito. Per organizzare il lavoro, è consigliabile identificare chiaramente il condominio e l’esercizio di riferimento, numerare progressivamente le operazioni e mantenere criteri di compilazione uniformi durante tutta la gestione. Un modello pratico dovrebbe consentire di collegare ciascun importo alla sua origine. Accanto alla data del movimento, è utile indicare una causale comprensibile, il soggetto che versa o riceve il denaro e il riferimento al documento giustificativo. Le entrate e le uscite dovrebbero occupare colonne distinte, con un saldo progressivo che faciliti i controlli. Questi accorgimenti organizzativi aiutano a individuare errori e duplicazioni. Scrivere soltanto “pagamento fornitore”, per esempio, rende più difficile una verifica rispetto a una descrizione che riporti il servizio svolto e gli estremi della fattura.
Il registro documenta i movimenti effettivamente avvenuti. Una quota condominiale richiesta ma non ancora incassata non deve essere rappresentata come denaro disponibile; analogamente, una fattura ancora da pagare non costituisce un’uscita già eseguita. Crediti e debiti devono comunque emergere nella rappresentazione complessiva della gestione. L’articolo 1130-bis del codice civile richiede infatti che il rendiconto rappresenti anche la situazione patrimoniale, i fondi disponibili e le eventuali riserve, in modo da permetterne l’immediata verifica.
La compilazione deve essere coordinata con il conto corrente condominiale. L’articolo 1129 del codice civile obbliga l’amministratore a far transitare le somme ricevute e quelle erogate per conto del condominio su uno specifico conto bancario o postale intestato al condominio. L’estratto conto permette di controllare le registrazioni, ma non sostituisce il registro. È opportuno confrontare periodicamente i saldi e verificare eventuali differenze, considerando anche commissioni bancarie, interessi e operazioni registrate in date diverse.
Per correggere un errore, una buona prassi consiste nel rendere riconoscibile la rettifica, conservando il collegamento con l’annotazione originaria. Nei file elettronici sono utili copie di sicurezza e versioni datate, soprattutto prima della chiusura dell’esercizio. Anche i trasferimenti tra disponibilità dello stesso condominio richiedono attenzione: devono risultare comprensibili senza essere conteggiati due volte come nuovi incassi o nuove spese. Il controllo aritmetico del saldo iniziale, delle entrate, delle uscite e del saldo finale dovrebbe accompagnare quello dei documenti.
Il registro costituisce una parte del rendiconto annuale, insieme al riepilogo finanziario e alla nota sintetica esplicativa della gestione. Presentare soltanto una tabella di movimenti non esaurisce quindi il contenuto previsto dalla legge. L’amministratore deve redigere il rendiconto e convocare l’assemblea per la relativa approvazione entro centottanta giorni dalla chiusura dell’esercizio. Questo adempimento annuale resta distinto dall’obbligo di aggiornare tempestivamente il registro, previsto dall’articolo 1130 del codice civile.
La documentazione deve restare accessibile. L’amministratore comunica dove sono custoditi i registri e quando possono essere consultati gratuitamente, previa richiesta, con possibilità di ottenere copie rimborsandone il costo. I condomini e i titolari di diritti reali o di godimento possono inoltre esaminare in ogni tempo i giustificativi di spesa e ricavarne copia a proprie spese. Le scritture e i documenti giustificativi vanno conservati per dieci anni dalla relativa registrazione, come stabilisce l’articolo 1130-bis.
La mancata tenuta del registro rientra nelle gravi irregolarità indicate dall’articolo 1129 e può giustificare la revoca giudiziale dell’amministratore, su ricorso del condomino. Alla cessazione dell’incarico, l’amministratore deve consegnare tutta la documentazione condominiale in suo possesso. Un archivio ordinato, con registrazioni riconducibili ai rispettivi documenti, facilita sia il controllo dei proprietari che il passaggio della gestione al successore.
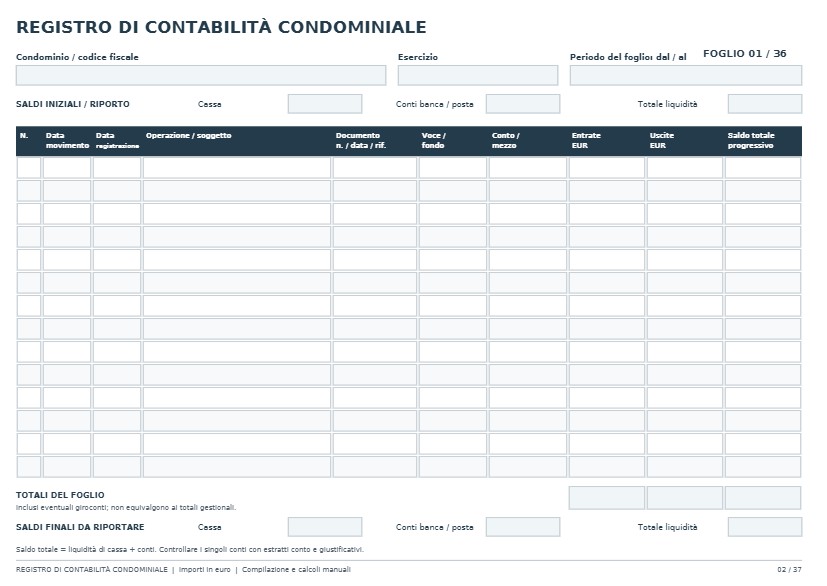
Esempio di Registro di Contabilità Condominiale
Di seguito è possibile trovare un esempio di registro di contabilità condominiale.
REGISTRO DI CONTABILITÀ CONDOMINIALE
Condominio: _________________
Codice fiscale: _________________
Indirizzo: _________________
CAP e Comune: _________________
Amministratore o incaricato della tenuta: _________________
Esercizio dal: _________________ al: _________________
Volume o identificativo del registro: _________________
Conto corrente intestato al condominio
Banca o ufficio postale: _________________
IBAN: _________________
Sigla utilizzata nel registro: _________________
Eventuali altri conti e relative sigle: _________________
Identificazione della cassa contanti: _________________
FOGLIO DI REGISTRAZIONE
Foglio n.: _________________
Periodo dal: _________________ al: _________________
Riferimento al foglio o volume precedente: _________________
Saldi iniziali o riportati dal foglio precedente
Cassa contanti: euro _________________
Totale conti bancari e postali: euro _________________
Liquidità complessiva iniziale: euro _________________
Importi in euro con due decimali. Riportare ogni movimento in una riga distinta e proseguire la numerazione delle operazioni nei fogli successivi.
| N. | Data movimento | Data registrazione | Operazione e soggetto | Documento n., data o riferimento |
Voce o fondo | Conto e mezzo | Entrate euro |
Uscite euro |
Saldo totale progressivo euro |
|---|---|---|---|---|---|---|---|---|---|
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| ___ | __/__/____ | __/__/____ | _________________ | _________ | _________ | _________ | ________ | ________ | ________ |
| Totali del foglio e saldo finale da riportare | ________ | ________ | ________ | ||||||
Saldi finali da riportare al foglio successivo
Cassa contanti: euro _________________
Totale conti bancari e postali: euro _________________
Liquidità complessiva finale: euro _________________
Riferimento al foglio o volume successivo: _________________
Annotazioni e riferimenti integrativi ai giustificativi:
_________________
_________________
_________________
Fac Simile Registro di Contabilità Condominiale Word da Scaricare
In questa sezione è presente un modello registro di contabilità condominiale da scaricare. Il modulo registro di contabilità condominiale compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile registro di contabilità condominiale può essere convertito in PDF o stampato.

Modello Registro di Contabilità Condominiale PDF Editabile
Di seguito viene messo a disposizione un modello registro di contabilità condominiale PDF editabile da compilare.
Fac Simile Registro di Contabilità Condominiale Excel
In questa sezione viene messo a disposizione un fac simile registro di contabilità condominiale Excel.