
In questa pagina è possibile trovare un fac simile dichiarazione IVA agevolata 4% costruzione prima casa Word e PDF da scaricare e compilare.
Indice
Dichiarazione Iva Agevolata 4% Costruzione Prima Casa
La dichiarazione per l’IVA agevolata al 4% sulla costruzione della prima casa è il documento con cui il committente comunica all’impresa di possedere i requisiti necessari per applicare l’aliquota ridotta. Il riferimento è il numero 39 della Tabella A, parte II, allegata al DPR 633/1972, che richiama le condizioni previste per l’agevolazione prima casa. La dichiarazione documenta questi presupposti, ma non permette di ottenere il beneficio quando mancano le condizioni sostanziali richieste dalla legge. L’agevolazione riguarda le prestazioni dipendenti da contratti di appalto per la costruzione dell’abitazione. L’immobile deve essere classificato o classificabile in una categoria catastale abitativa diversa da A/1, A/8 e A/9. Per questo beneficio non basta riprodurre nei moduli la vecchia formula “abitazione non di lusso” riferita al decreto ministeriale del 2 agosto 1969: secondo i chiarimenti dell’Agenzia delle Entrate contenuti nella circolare 31/E del 2014, anche negli appalti rileva la classificazione catastale.
Il committente deve verificare le condizioni personali richiamate dalla Nota II-bis all’articolo 1 della Tariffa, parte prima, allegata al DPR 131/1986. In via ordinaria, non deve essere titolare esclusivo o in comunione con il coniuge dei diritti di proprietà, usufrutto, uso o abitazione su un’altra casa nello stesso Comune. Inoltre, non deve possedere, neppure per quote e anche in comunione legale, diritti di proprietà, usufrutto, uso, abitazione o nuda proprietà su un’altra abitazione acquistata con le agevolazioni prima casa nel territorio nazionale.
Il requisito territoriale riguarda generalmente il Comune di residenza o quello nel quale si svolge la propria attività, ferme le ulteriori ipotesi previste dalla legge. La residenza nel Comune non coincide necessariamente con l’obbligo di abitare nell’edificio costruito. Quando occorre trasferirla, devono essere verificati il termine di diciotto mesi previsto dalla disciplina prima casa e la sua decorrenza nella concreta operazione. Anche l’eventuale possibilità di alienare successivamente un’abitazione già acquistata con il beneficio richiede una verifica specifica: non giustifica una dichiarazione inesatta sulle proprietà esistenti. I requisiti generali sono illustrati nella guida dell’Agenzia delle Entrate sull’acquisto della casa.
Il documento deve identificare chiaramente il committente e l’impresa destinataria, indicando i rispettivi dati fiscali. Deve inoltre collegare la richiesta all’immobile e ai lavori, attraverso l’indirizzo del cantiere, i riferimenti catastali disponibili, gli estremi del titolo edilizio e del contratto. La descrizione dell’intervento deve consentire di riconoscere una costruzione agevolabile. Per coordinare la dichiarazione con le obbligazioni delle parti può essere utile il fac simile di contratto di appalto per lavori edili privati.
La richiesta va datata, sottoscritta e consegnata all’appaltatore prima dell’emissione delle fatture sulle quali si chiede l’applicazione del 4%, comprese quelle relative agli acconti. È opportuno accompagnarla con la documentazione utile a verificare l’intervento, come il titolo edilizio e i riferimenti progettuali, conservando prova della consegna. La copia del documento di identità facilita l’identificazione del dichiarante. La richiesta viene acquisita dall’impresa per la fatturazione: non costituisce una domanda di preventiva autorizzazione all’Agenzia delle Entrate.
Il trattamento dell’appalto non si estende automaticamente a qualsiasi spesa sostenuta nel cantiere. I materiali forniti dall’appaltatore nell’esecuzione dell’opera seguono il trattamento della prestazione complessiva. Gli acquisti separati di materie prime e semilavorati, invece, restano normalmente soggetti all’aliquota ordinaria, anche quando servono alla prima casa. Neppure le prestazioni professionali di progettazione o direzione dei lavori diventano agevolabili al 4% per la sola destinazione dell’edificio.
Per gli acquisti separati di beni finiti, come infissi e sanitari, opera una disciplina distinta, prevista dal numero 24 della stessa Tabella. Quando ricorrono i requisiti dell’edificio e della destinazione richiesti dalla norma, il 4% può applicarsi anche senza le condizioni personali prima casa. La circolare 54/E del 2002, paragrafo 16.5, chiarisce questa differenza e richiede una dichiarazione sull’utilizzo dei beni. Occorre quindi scegliere una formula coerente con l’operazione effettivamente fatturata.
Durante i lavori devono essere comunicate all’impresa le variazioni che incidono sul trattamento fiscale, comprese quelle progettuali rilevanti per la classificazione dell’abitazione. Dichiarazione, contratto, documentazione edilizia e fatture devono restare coerenti e disponibili per eventuali controlli. L’applicazione indebita dell’aliquota ridotta può comportare il recupero dell’imposta, con interessi e sanzioni secondo la violazione accertata. Una clausola di assunzione di responsabilità del committente non rende applicabile un beneficio privo dei necessari presupposti.
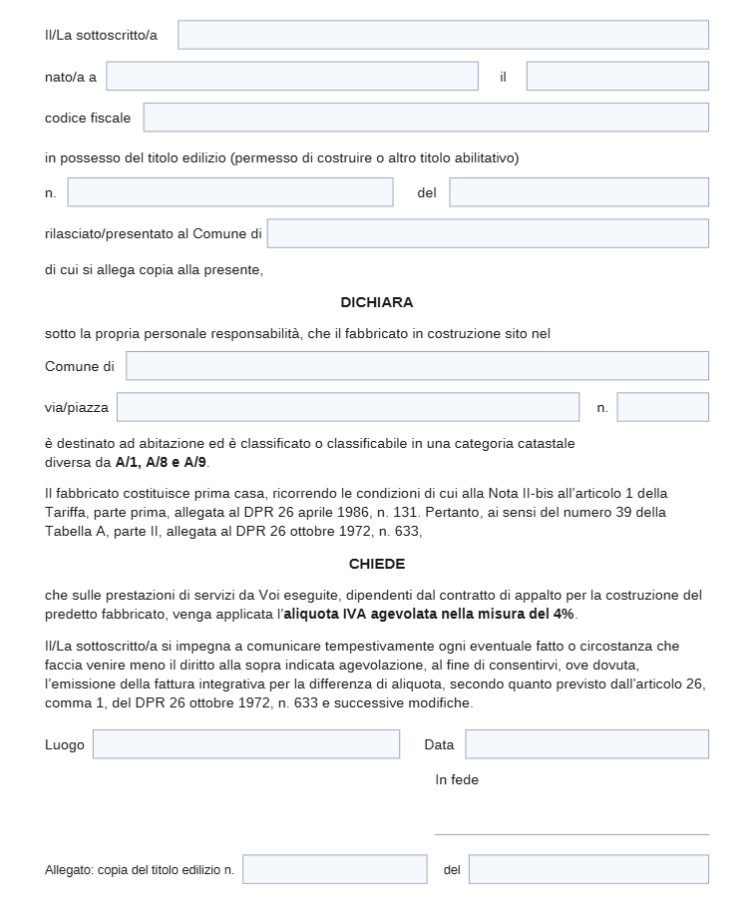
Esempio di Dichiarazione Iva Agevolata 4% Costruzione Prima Casa
Di seguito è possibile trovare un esempio di dichiarazione IVA agevolata 4% costruzione prima casa.
Spett.le ________________________________________
Sede __________________________________________
Il/La sottoscritto/a ________________________________________,
nato/a a ______________________________ il ________________,
codice fiscale ___________________________________________,
in possesso del titolo edilizio, permesso di costruire o altro titolo abilitativo, n. __________________ del __________________, rilasciato/presentato al Comune di ________________________________________, di cui si allega copia alla presente,
DICHIARA
sotto la propria personale responsabilità, che il fabbricato in costruzione sito nel Comune di ________________________________________, via/piazza ________________________________________ n. __________, è destinato ad abitazione ed è classificato o classificabile in una categoria catastale diversa da A/1, A/8 e A/9.
Il fabbricato costituisce prima casa, ricorrendo le condizioni di cui alla Nota II-bis all’articolo 1 della Tariffa, parte prima, allegata al DPR 26 aprile 1986, n. 131. Pertanto, ai sensi del numero 39 della Tabella A, parte II, allegata al DPR 26 ottobre 1972, n. 633,
CHIEDE
che sulle prestazioni di servizi da Voi eseguite, dipendenti dal contratto di appalto per la costruzione del predetto fabbricato, venga applicata l’aliquota IVA agevolata nella misura del 4%.
Il/La sottoscritto/a si impegna a comunicare tempestivamente ogni eventuale fatto o circostanza che faccia venire meno il diritto alla sopra indicata agevolazione, al fine di consentirvi, ove dovuta, l’emissione della fattura integrativa per la differenza di aliquota, secondo quanto previsto dall’articolo 26, comma 1, del DPR 26 ottobre 1972, n. 633 e successive modifiche.
Luogo ______________________________
Data _______________________________
In fede
____________________________________
Allegato: copia del titolo edilizio n. __________________ del __________________.
[/gss-content-box]
Fac Simile Dichiarazione Iva Agevolata 4% Costruzione Prima Casa Word da Scaricare
In questa sezione è presente un modello dichiarazione IVA agevolata 4% costruzione prima casa da scaricare. Il modulo dichiarazione IVA agevolata 4% costruzione prima casa compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile dichiarazione IVA agevolata 4% costruzione prima casa può essere convertito in PDF o stampato.

Modulo Dichiarazione Iva Agevolata 4% Costruzione Prima Casa PDF
Di seguito viene messo a disposizione un modello dichiarazione IVA agevolata 4% costruzione prima casa PDF editabile da compilare.