
In questa pagina è possibile trovare un fac simile registro degli omaggi Word, Excel e PDF da scaricare e compilare.
Indice
Come si Compila il Registro degli Omaggi
Il registro degli omaggi serve a documentare determinate cessioni gratuite di beni e a rilevare l’IVA dovuta quando l’impresa decide di non addebitarla al destinatario. Il suo utilizzo rappresenta, nei casi consentiti, un’alternativa alla fatturazione dell’operazione. Non esiste quindi un obbligo generalizzato di istituirlo ogni volta che si consegna un regalo aziendale.
La distinzione principale riguarda i beni prodotti o normalmente commercializzati dall’impresa e quelli acquistati appositamente per regalarli. Nel primo caso, la cessione gratuita è generalmente imponibile se l’IVA sull’acquisto è stata detratta, anche quando il bene costa meno di 50 euro. Per esempio, un produttore che regala un proprio articolo non può escludere automaticamente l’operazione dall’IVA soltanto perché il valore è modesto. L’articolo 2 del DPR 633/1972 esclude invece le cessioni gratuite dei beni estranei all’attività propria dell’impresa di costo unitario non superiore a 50 euro e quelle dei beni per i quali non sia stata operata la detrazione all’acquisto. La soglia di 50 euro va quindi utilizzata con attenzione. Per i beni acquistati come spese di rappresentanza, l’IVA è generalmente detraibile entro questo limite e indetraibile oltre il limite. Quando l’omaggio consiste in una confezione, occorre considerare il costo dell’intero regalo: un cesto composto da prodotti singolarmente economici può superare complessivamente la soglia. L’eventuale annotazione interna di questi omaggi può essere utile per dimostrarne la destinazione, ma non deve generare un debito IVA quando la cessione è fuori campo.
Quando il registro viene utilizzato come documento fiscale, deve riportare gli imponibili complessivi delle cessioni gratuite effettuate in ciascun giorno, separati per aliquota, e la relativa imposta. Non basta indicare un totale indistinto degli omaggi consegnati nel mese. La base imponibile si determina secondo l’articolo 13 del DPR 633/1972, considerando il prezzo di acquisto oppure, in mancanza, il costo dei beni o di beni simili al momento dell’operazione.
Per rendere le registrazioni verificabili, conviene affiancare ai totali giornalieri i riferimenti alla documentazione di supporto. Una scheda collegata al registro può identificare il destinatario, descrivere i beni consegnati, precisarne la quantità e spiegare la finalità commerciale dell’omaggio. Anche un documento di trasporto con causale appropriata aiuta a ricostruire l’uscita dal magazzino. Questi dati di dettaglio hanno una funzione probatoria e organizzativa: non vanno confusi con l’obbligo di separare imponibili e imposta per aliquota. Nella liquidazione IVA occorre inoltre evitare di conteggiare nuovamente operazioni già documentate attraverso un’altra procedura.
Esiste un limite particolarmente rilevante per i commercianti che effettuano operazioni soggette alla memorizzazione e trasmissione telematica dei corrispettivi. In questo ambito il registro degli omaggi non può sostituire la documentazione richiesta al completamento dell’operazione. Occorre utilizzare il documento commerciale o la fattura secondo le regole applicabili; non è sufficiente rinviare tutto a un riepilogo mensile.
La tenuta del registro deve rispettare le regole dei registri IVA. L’articolo 39 del DPR 633/1972 prevede la numerazione progressiva delle pagine e l’esenzione dall’imposta di bollo. Le annotazioni devono rimanere leggibili e le correzioni riconoscibili. Un modello Excel può facilitare i calcoli, ma il semplice salvataggio del file non esaurisce gli obblighi di tenuta e conservazione. Vanno conservati anche i documenti che permettono di verificare la provenienza, il costo e la destinazione dei beni.
La registrazione, infine, non rende automaticamente deducibile la spesa. Il trattamento ai fini delle imposte sui redditi va valutato separatamente, considerando il destinatario, la finalità dell’erogazione e il regime fiscale dell’impresa. Per le spese di rappresentanza occorre rispettare anche gli obblighi di pagamento tracciabile. Conservare la prova del pagamento insieme alla fattura e alla documentazione della consegna permette di sostenere la deduzione con elementi verificabili.
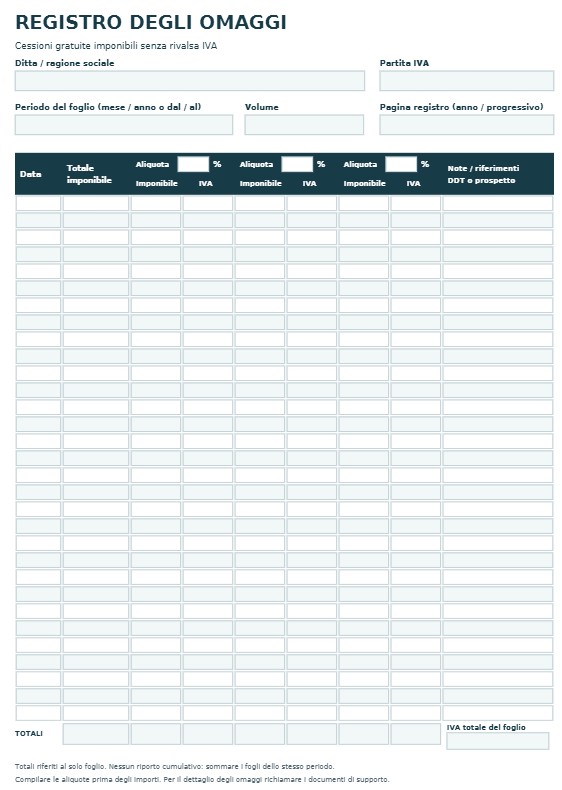
Esempio di Registro Degli Omaggi
Di seguito è possibile trovare un esempio di registro degli omaggi.
Registro degli omaggi
Cessioni gratuite imponibili senza rivalsa IVA
Ditta o ragione sociale: ______________________________
Partita IVA: ______________________________
Codice fiscale: ______________________________
Sede o domicilio fiscale: ______________________________
Anno: __________
Periodo del foglio: dal ____/____/________ al ____/____/________
Volume o identificativo del registro: ______________________________
Pagina del registro, anno e numero progressivo: ______________________________
Soggetto incaricato della tenuta: ______________________________
Registrazioni giornaliere
Indicare le aliquote applicate nelle intestazioni. Compilare una riga per giorno con gli imponibili e la relativa IVA distinti per aliquota. Tutti gli importi sono espressi in euro.
| Data | Totale imponibile | Aliquota A: ____% | Aliquota B: ____% | Aliquota C: ____% | Note e riferimenti a DDT o prospetti | |||
|---|---|---|---|---|---|---|---|---|
| Imponibile A | IVA A | Imponibile B | IVA B | Imponibile C | IVA C | |||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| ____/____/________ | ||||||||
| Totali del foglio | ________ | ________ | ________ | ________ | ________ | ________ | ________ | |
IVA complessiva del foglio: euro ______________________________
Eventuali fogli collegati dello stesso periodo: ______________________________
Annotazioni:
________________________________________________________________
________________________________________________________________
Fac Simile Registro degli Omaggi Word da Scaricare
In questa sezione è presente un modello registro degli omaggi da scaricare. Il modulo registro degli omaggi compilabile messo a disposizione è in formato DOC, può quindi essere aperto e compilato utilizzando Word o un altro programma che supporta questo formato.
La compilazione è molto semplice, basta infatti inserire i dati mancanti negli spazi presenti nel documento.
Una volta compilato, il fac simile registro degli omaggi può essere convertito in PDF o stampato.

Modello Registro degli Omaggi PDF
Di seguito viene messo a disposizione un modello registro degli omaggi PDF editabile da compilare.
Modello Registro degli Omaggi Excel
In questa sezione è possibile trovare un fac simile registro degli omaggi Excel.